Waarom verschillen de premies van basisverzekeringen in 2027?
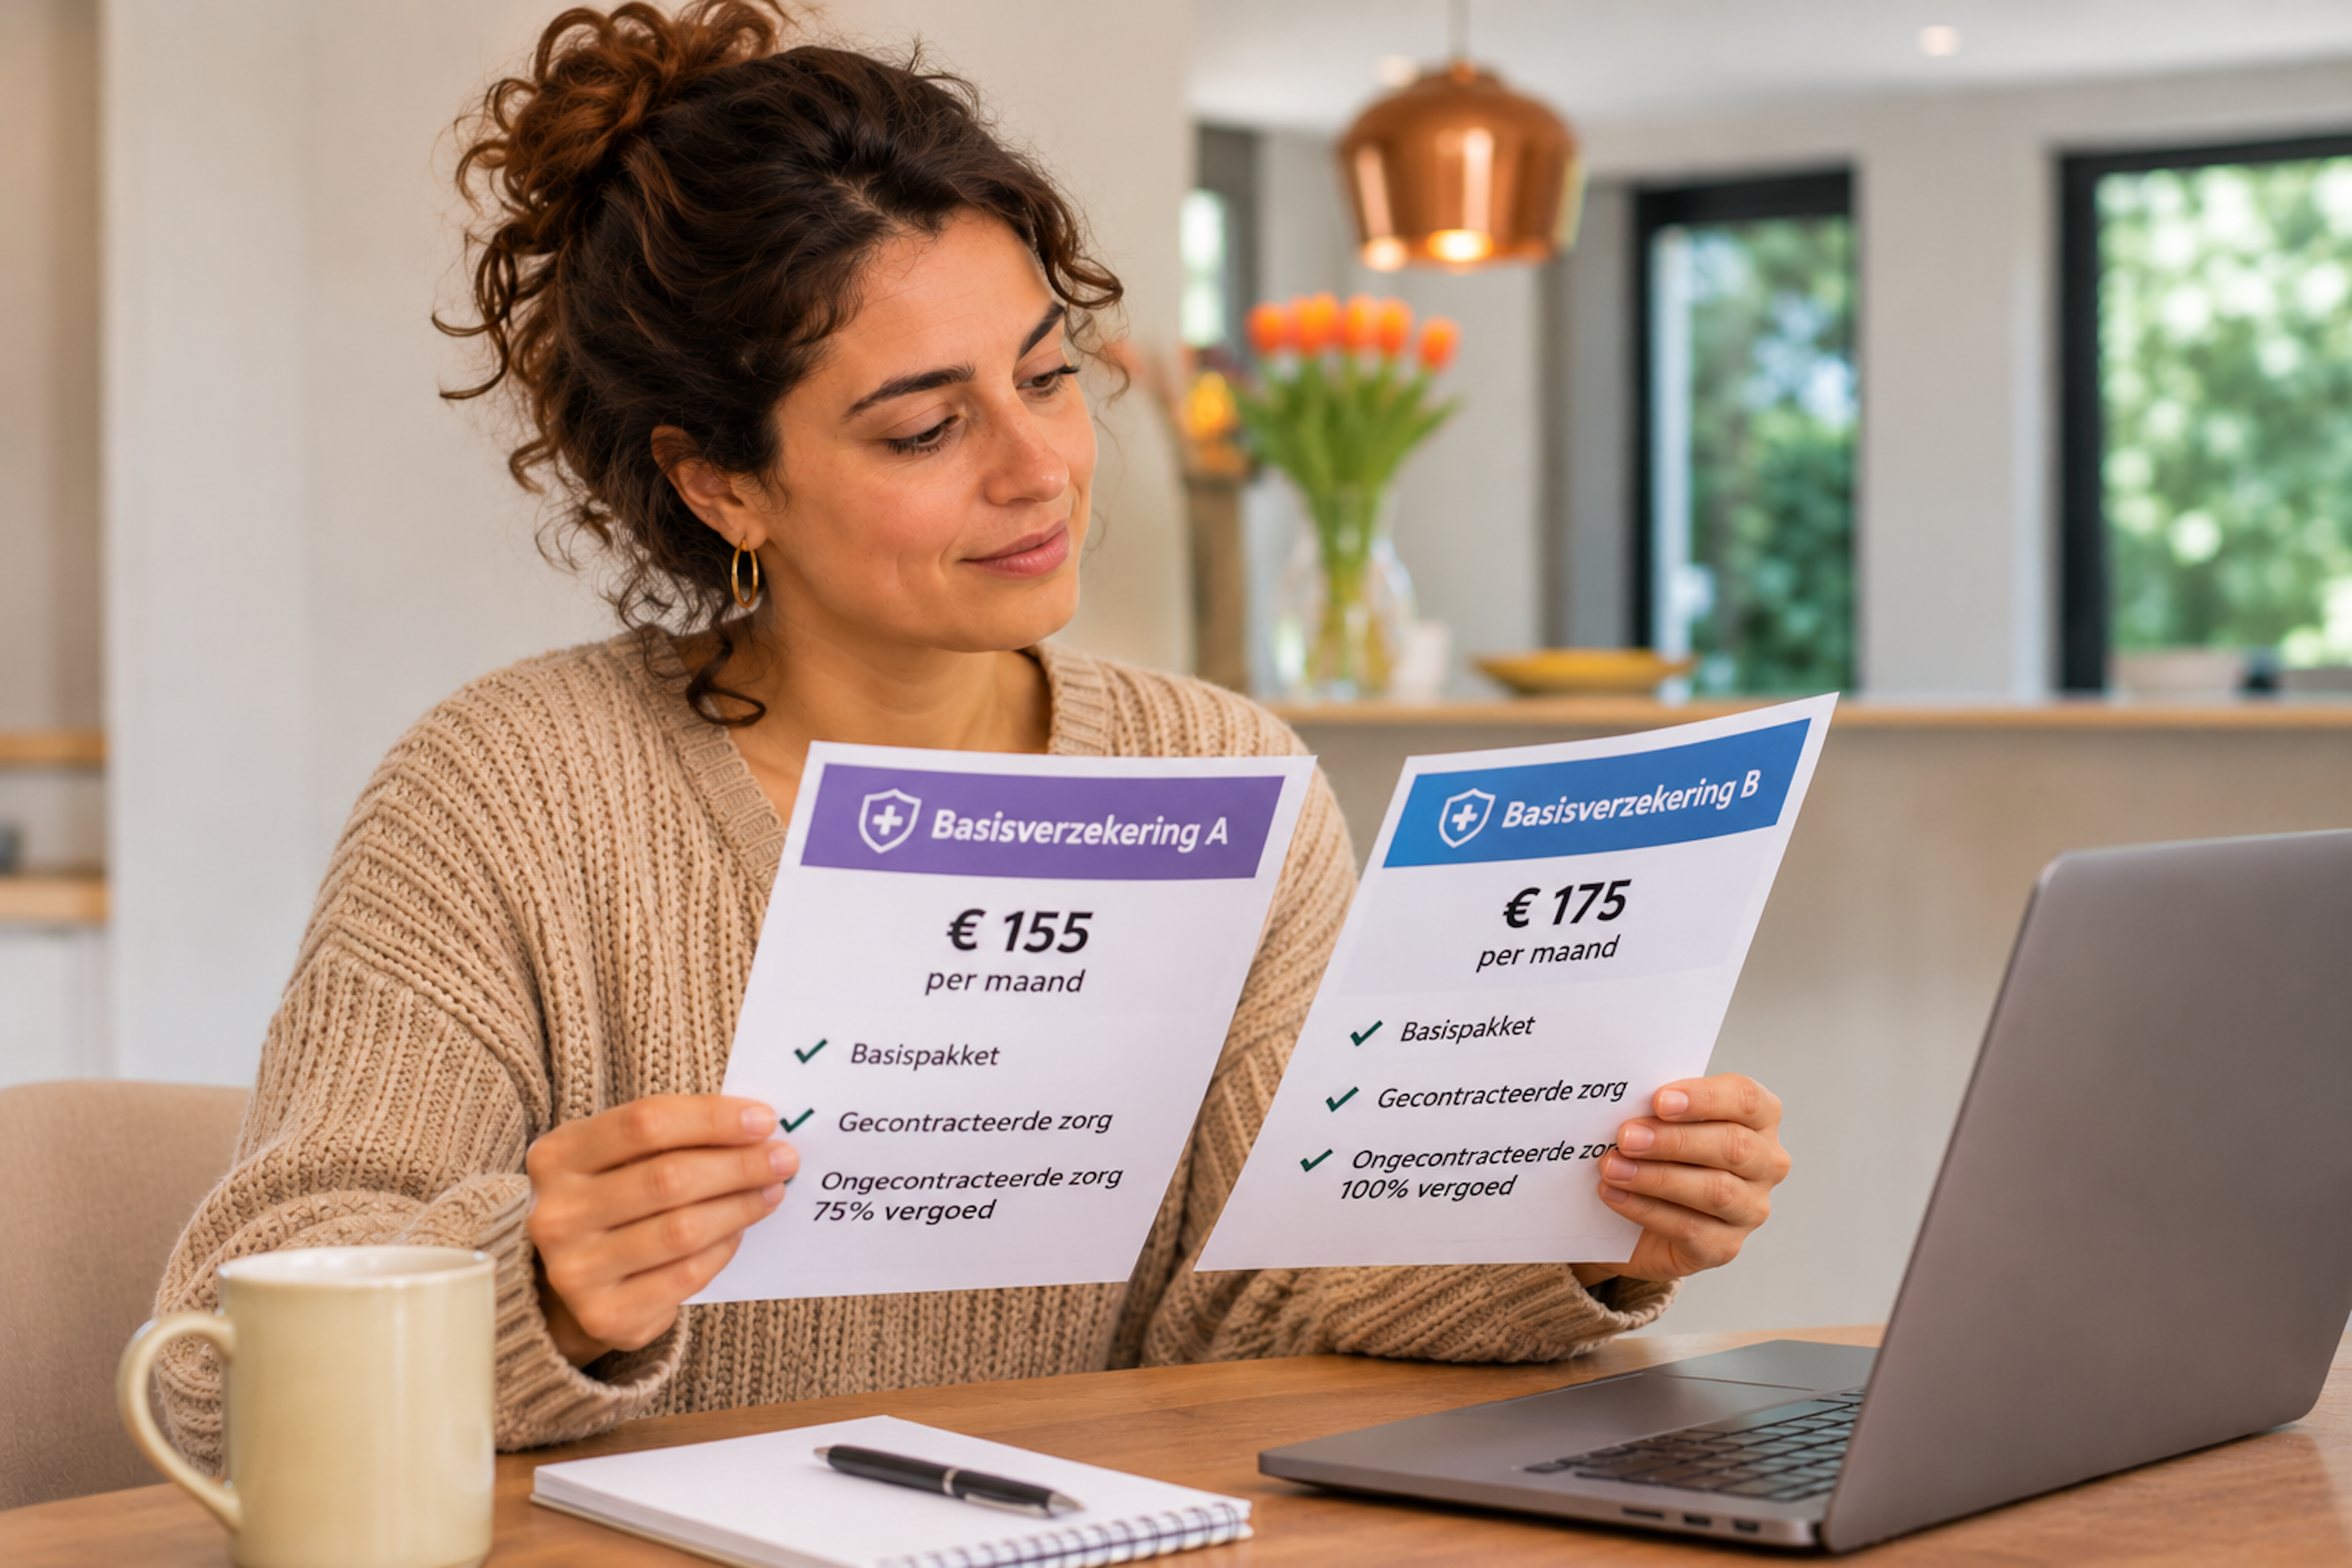
De goedkoopste en duurste basisverzekering vergoeden in 2027 dezelfde zorg uit het basispakket. Toch kunnen de premies flink verschillen. Waar betaal je dan extra voor? Het verschil zit onder meer in de vergoeding bij zorgverleners zonder contract, de afspraken met zorgverleners en de aanvullende verzekeringen die je bij een basispolis kunt afsluiten. De polisvoorwaarden en cijfers van de Nederlandse Zorgautoriteit (NZa) laten zien waar die verschillen vandaan komen. Het kabinet raamt de gemiddelde basispremie voor 2027 op € 169 per maand. Wat jouw zorgverzekeraar daadwerkelijk vraagt, is uiterlijk 12 november 2026 bekend. Het basispakket blijft bij iedere verzekeraar gelijk. Het verplicht eigen risico stijgt in 2027 van € 385 naar € 400. Het kabinet verwacht een gemiddelde basispremie van € 169 per maand in 2027. De definitieve premies worden uiterlijk 12 november bekendgemaakt. In 2026 bedroeg het verschil tussen de goedkoopste en duurste basisverzekering € 511,20 per jaar, bij het verplichte eigen risico van € 385. De maandpremies liepen uiteen van € 142,40 tot € 185,00. Een duurdere basisverzekering geeft geen wettelijke voorrang bij wachttijden. Iedere verzekeraar heeft dezelfde zorgplicht, maar de dienstverlening en manier van zorgbemiddeling kunnen verschillen.

Maurizio IJzerman
Samen verzekerd? Apart vergelijken kan je honderden euro's besparen
Een gezin hoeft niet voor iedereen hetzelfde aanvullende pakket te kiezen. Ook als je samen verzekerd bent, kan het voordeliger zijn om per ouder te kijken welke zorg nodig is en bij wie je de kinderen verzekert. Een beugel maakt dat concreet: door het uitgebreide pakket maar bij één ouder af te sluiten in plaats van bij allebei, kan een gezin in ons rekenvoorbeeld € 618 per jaar besparen. Dat blijkt uit een berekening van ZorgKiezer met 15 aanvullende pakketten uit 2026. Nu de zorgverzekeringen voor 2027 eraan komen, is dit een goed moment om te kijken of jullie allebei dezelfde aanvullende verzekering nodig hebben. Eén pakket met beugelvergoeding in plaats van twee kan een gezin in ons rekenvoorbeeld € 618 per jaar besparen. Alleen de ouder bij wie het kind is meeverzekerd, heeft orthodontiedekking nodig. Afhankelijk van het gekozen pakket scheelt dat tussen € 324 en € 960 per jaar, op basis van premies uit 2026. Kinderen kunnen bij één ouder worden meeverzekerd. Heeft je kind een beugel nodig, dan hoeft alleen de ouder bij wie het kind is meeverzekerd een aanvullend pakket met orthodontiedekking te hebben. Let op de wachttijd voor orthodontie. Sluit je per 1 januari 2027 een pakket af met twaalf maanden wachttijd, dan krijg je doorgaans pas vanaf 2028 vergoeding. Ook bij fysiotherapie en tandzorg kan apart kiezen voordeliger zijn. Partners hoeven niet hetzelfde aanvullende pakket te nemen, ook niet als ze bij dezelfde verzekeraar zitten.
Maurizio IJzerman
Nog zorgvergoeding over? Deze 7 dingen wil je regelen vóór 2027
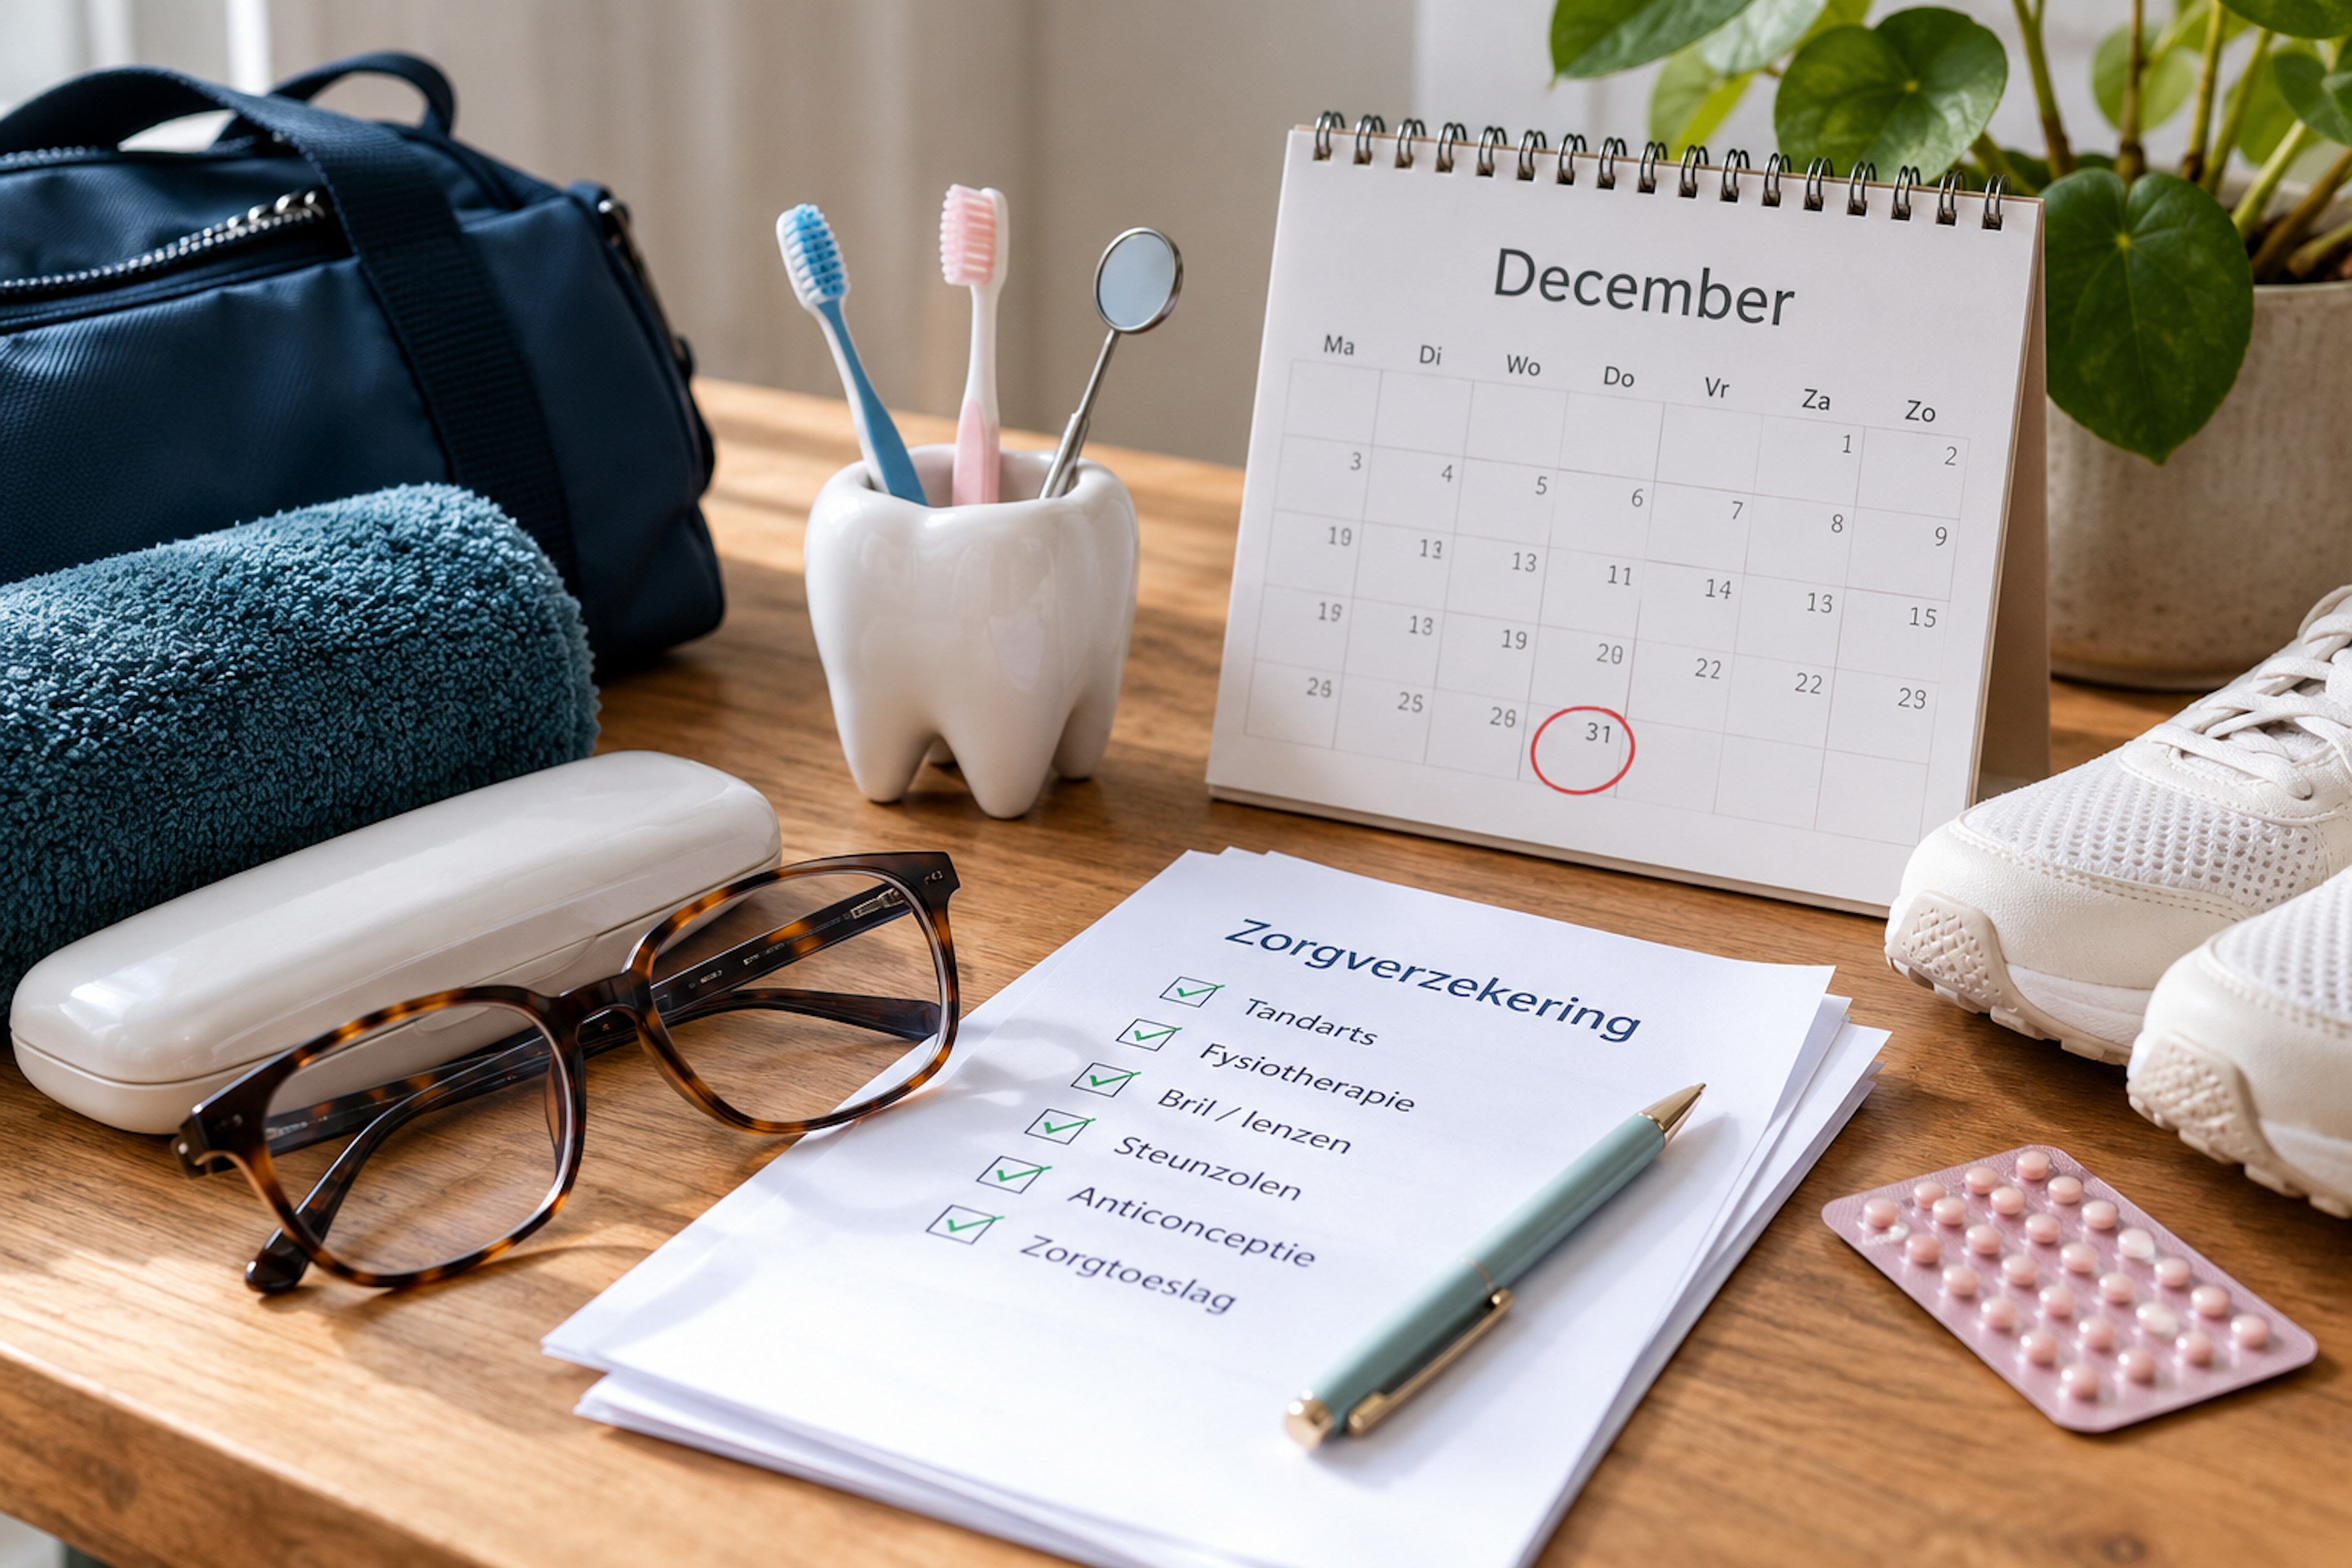
Nog fysiotherapiebehandelingen over? Al een tijdje niet bij de mondhygiënist geweest? Of word je binnenkort 18 of 21? November is begonnen en met nog twee maanden te gaan is het slim om je zorgverzekering erbij te pakken. Voor sommige vergoedingen betaal je al het hele jaar premie, maar wat je niet gebruikt, ben je straks kwijt. En bepaalde zorg kan door je leeftijd ineens geld gaan kosten. Deze 7 punten kunnen jou geld besparen.
Maurizio IJzerman
Verlengingsaanbod zorgverzekering 2027: controleer deze 5 punten
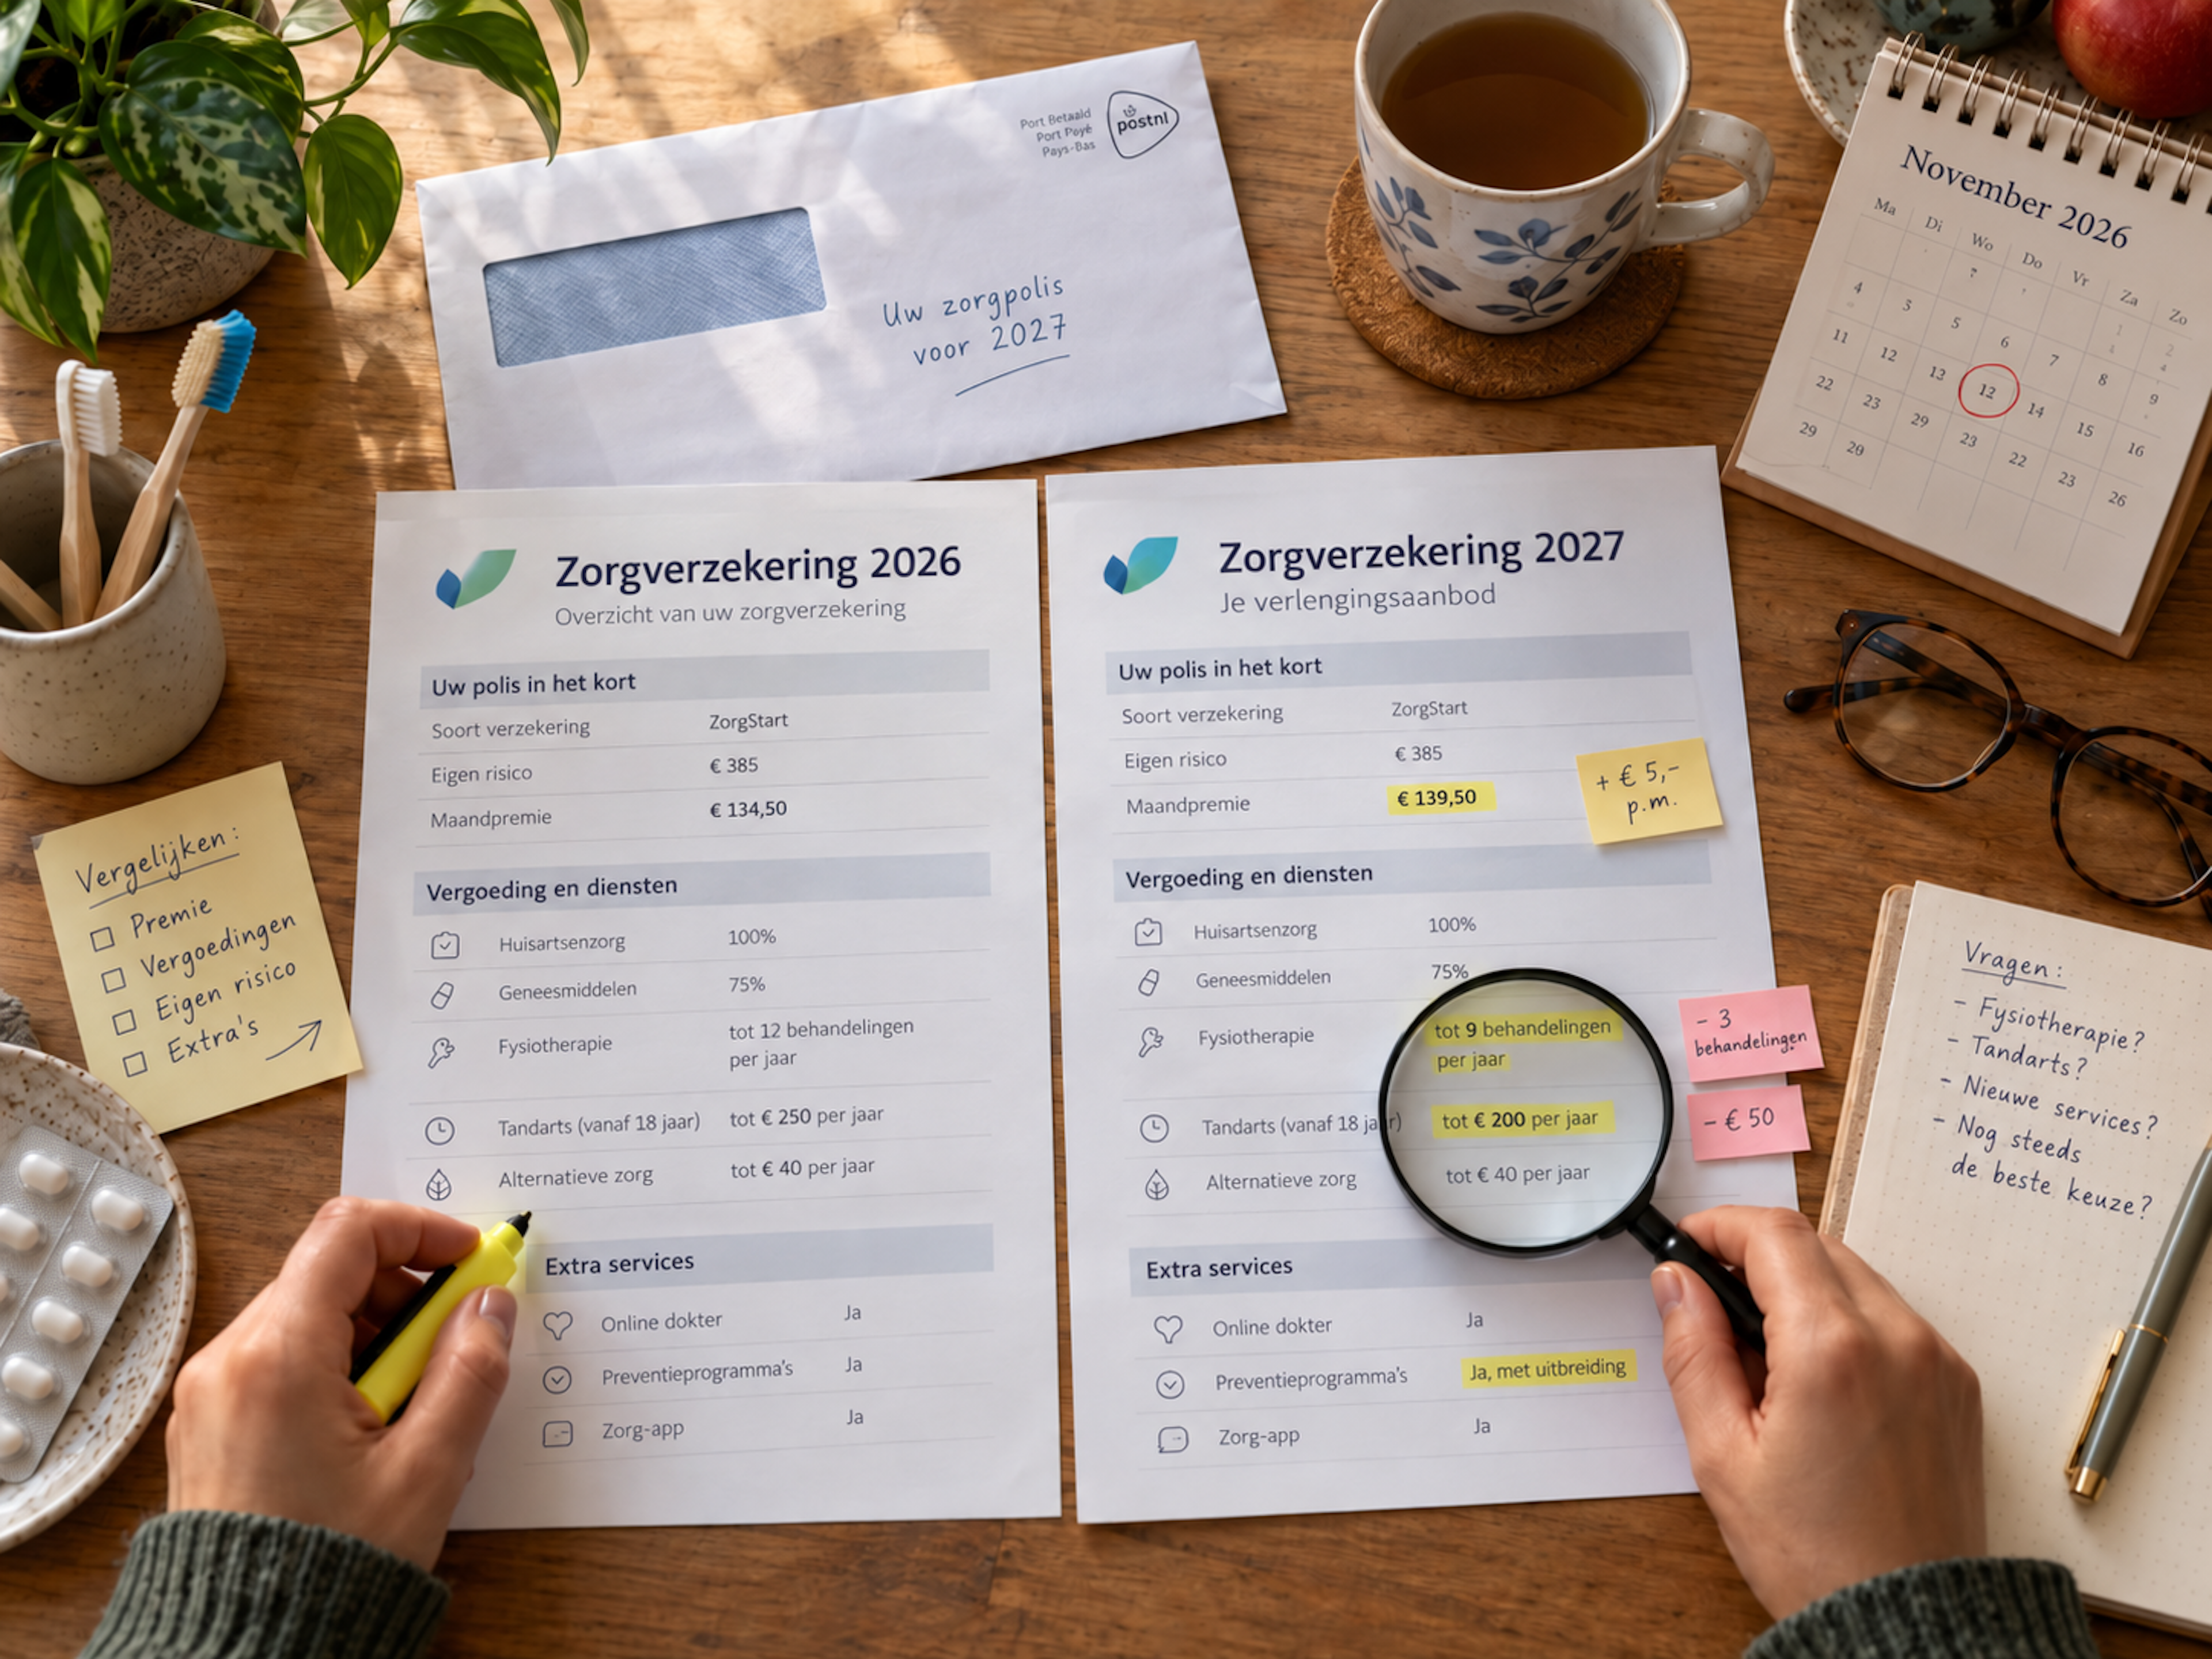
Binnenkort ontvang je van je zorgverzekeraar een brief of e-mail met je nieuwe premie en polisvoorwaarden voor 2027. Misschien kijk je alleen even naar het bedrag en ga je ervan uit dat de rest hetzelfde blijft. Maar ook je polisvorm, vergoedingen en voorwaarden kunnen veranderen, zonder dat je dat direct doorhebt. En dat kan je uiteindelijk geld kosten. Met de verwachte flinke premiestijging voor 2027 is dit hét moment om je verlengingsaanbod kritisch te bekijken. Betaal je straks meer voor dezelfde zorg, of zijn je voorwaarden ongemerkt veranderd? Let daarom op deze vijf punten.
Maurizio IJzerman
Zorgverzekering via je werkgever? Collectief verzekerden betalen gemiddeld € 23 meer
Een collectieve zorgverzekering via je werkgever klinkt voordelig, maar dat is niet altijd zo. In 2026 betaalden collectief verzekerden gemiddeld € 23 per jaar meer voor hun basisverzekering dan mensen die individueel verzekerd waren. Dat blijkt uit de Zorgthermometer 2026 van Vektis. Toch is ruim de helft van Nederland collectief verzekerd. Een collectief kan zeker voordelen bieden, vooral als je aanvullende zorg gebruikt. Maar betaal je ook voor zorg die je niet nodig hebt? Vanaf 13 november vergelijk je bij ZorgKiezer welke zorgverzekering in 2027 het beste bij je past. Collectief verzekerden betaalden in 2026 gemiddeld € 1.868 voor hun basisverzekering, individueel verzekerden € 1.845: een verschil van € 23 per jaar. In 2023 was dat verschil nog € 59. Sindsdien is het ieder jaar kleiner geworden. In 2026 was 54,9% van de verzekerden collectief verzekerd, bijvoorbeeld via een werkgever, gemeente of vereniging. Sinds 2023 is collectiviteitskorting op de basisverzekering verboden. Op aanvullende verzekeringen mag nog wel korting worden gegeven. Een collectief kan aantrekkelijk zijn door korting en extra vergoedingen. Maar gebruik je die aanvullende zorg nauwelijks, dan kan een andere verzekering voordeliger zijn.
Maurizio IJzerman
Eigen risico 2027: 29% stelt zorg uit, verhoog jij het risico?
Ruim 1 op de 4 ZorgKiezer-gebruikers (29%) stelde het afgelopen jaar bewust zorg uit om het eigen risico niet te hoeven betalen. Bij mensen zonder financiële buffer was dat zelfs de helft (51%). Overweeg je je eigen risico in 2027 te verhogen? Dan betaal je minder premie, maar kun je bij onverwachte zorgkosten tot € 900 zelf moeten betalen. Kun jij dat bedrag opvangen als het tegenzit? 29% van de onderzochte ZorgKiezer-gebruikers stelde het afgelopen jaar zorg uit om het eigen risico niet te hoeven betalen. Zonder financiële buffer stelde 51% zorg uit, tegenover slechts 11% van de gebruikers met een ruime buffer. Het verplicht eigen risico stijgt in 2027 van € 385 naar € 400 per jaar. Verhoog je het eigen risico vrijwillig met € 500? Dan kun je in 2027 maximaal € 900 zelf betalen aan zorg die onder het eigen risico valt. Een hoger eigen risico is niet altijd voordelig. Betaal je meer extra eigen risico dan je aan premie bespaart, dan ben je duurder uit.
Maurizio IJzerman
Goedkope zorgverzekering: bespaar jij € 83 of betaal je juist meer?
Verzekerden met een naturapolis met beperkende voorwaarden betaalden in 2026 gemiddeld € 83 per jaar minder premie dan verzekerden met een naturapolis zonder die beperkingen, nog geen € 7 per maand. Daar staat tegenover dat je met zo'n goedkope zorgverzekering bij een zorgverlener zonder contract mogelijk minder vergoed krijgt, of minder keuze hebt uit gecontracteerde zorgverleners. Dat blijkt uit cijfers van de Nederlandse Zorgautoriteit (NZa) over alle polissen en premies van 2026. Stap je uiterlijk 31 december 2026 over, dan zegt je nieuwe zorgverzekeraar je oude verzekering meestal voor je op. In 2026 heeft 32,2% van de verzekerden een polis met beperkende voorwaarden, tegen 21,8% in 2022. In 2026 betalen verzekerden met een naturapolis met beperkende voorwaarden gemiddeld € 83 per jaar minder dan met een naturapolis zonder deze beperkingen. Bij combinatiepolissen is dat verschil € 175, al wordt dit gemiddelde deels beïnvloed door duurdere voormalige restitutiepolissen. Bij een polis met beperkende voorwaarden krijg je bij zorg zonder contract minder dan 75% van het gemiddeld gecontracteerde tarief vergoed, of kun je voor bepaalde zorg bij minder zorgverleners terecht. Niet alle zorgcontracten zijn in november rond. Daardoor weet je bij het vergelijken van zorgverzekeringen soms nog niet of jouw ziekenhuis, psycholoog of kliniek een contract heeft voor 2027.

Rosa Boogaard
Zorgtoeslag 2027: hogere toeslag, maar strengere vermogensgrens
Uit ons eigen onderzoek rondom de zorgpremie blijkt dat zelfs de goedkoopste zorgverzekering in 2027 ruim € 150 per jaar duurder wordt. Maar door de veranderende regels voor de zorgtoeslag in 2027 verschillen de gevolgen enorm: de ene alleenstaande betaalt slechts € 19,20 per jaar meer, terwijl een ander voor precies dezelfde polis maar liefst € 1.699,20 extra kwijt is. De maximale zorgtoeslag voor 2027 stijgt naar verwachting naar € 140 per maand en vangt voor veel mensen bijna de hele premiestijging op. Tegelijk daalt de vermogensgrens met bijna € 27.000. Heb je spaargeld of beleggingen, dan is het goed om te weten waar die nieuwe grens ligt: kom je er op 1 januari 2027 boven, dan vervalt je zorgtoeslag voor dat jaar.
Maurizio IJzerman
Zorgpremie 2027 stijgt flink: ook de goedkoopste polis wordt € 150 per jaar duurder
DSW verhoogt zijn premie in 2027 met € 14,75 naar € 173,25 per maand. Dat is de grootste stijging ooit bij DSW. En DSW is geen uitzondering: ZorgKiezer verwacht dat de premie bij alle verzekeraars flink omhooggaat. Ook als je kiest voor de goedkoopste basisverzekering, ben je volgend jaar duurder uit. De premiestijging bij DSW roept één grote vraag op: hoeveel duurder wordt jouw zorgverzekering in 2027? ZorgKiezer heeft de premies van de afgelopen jaren bekeken en op basis daarvan de goedkoopste, gemiddelde en duurste basisverzekering voor komend jaar voorspeld.
Rosa Boogaard