900 eigen risico in 2027? Bij goedkoopste zorgverzekeringen bespaar je slechts € 77
Wie in 2027 kiest voor € 900 eigen risico, bespaart bij de goedkoopste zorgverzekeringen nog maar € 77,40 per jaar. Dat blijkt uit onderzoek van ZorgKiezer. In 2026 leverde die keuze nog € 204 op. Het voordeel is daarmee met 62% gedaald.
Voor die besparing van € 6,45 per maand loop je wel € 500 extra risico. Ook als je gezond bent, kan een onverwachte ziekenhuisbehandeling ervoor zorgen dat je het premievoordeel in één keer kwijt bent.
€ 900 eigen risico: kies je in 2027 voor het maximale vrijwillige eigen risico, dan betaal je bij zorgkosten maximaal € 900 zelf in plaats van € 400.
62% minder voordeel: het verschil tussen de goedkoopste basisverzekeringen met en zonder maximaal vrijwillig eigen risico is gedaald van € 204 in 2026 naar € 77,40 per jaar in 2027.
Slechts € 5 korting per maand bij VinkVink: bij de goedkoopste basisverzekering van 2027 levert € 500 extra eigen risico maar € 60 premiekorting per jaar op.
Grote verschillen tussen verzekeraars: bij Zilveren Kruis Basis Start krijg je voor hetzelfde extra risico € 210 korting per jaar. De hoogte van de korting hangt dus sterk af van je polis

Hoeveel bespaar je in 2027 met een hoger eigen risico?
Met € 500 vrijwillig eigen risico bespaar je in 2027 bij de goedkoopste zorgverzekeringen € 77,40 per jaar. Dat blijkt uit ons eigen onderzoek naar de basispremies voor 2026 en 2027, stand op 13 november 2026. We vergeleken steeds de goedkoopste basisverzekering zonder vrijwillig eigen risico met de goedkoopste met € 500 vrijwillig eigen risico.
In 2027 is VinkVink van Menzis met € 148,40 per maand de goedkoopste basisverzekering zonder vrijwillig eigen risico. Met € 500 vrijwillig eigen risico is Zilveren Kruis Basis Start het goedkoopst, voor € 141,95 per maand. Dat scheelt € 6,45 per maand, ofwel € 77,40 per jaar.
Kies je voor VinkVink en verhoog je binnen die polis je eigen risico, dan krijg je € 60 per jaar korting. Je premie daalt dan van € 148,40 naar € 143,40 per maand.
In 2026 was het verschil tussen die twee keuzes veel groter. De goedkoopste basisverzekering zonder vrijwillig eigen risico was toen ook VinkVink, voor € 142,40 per maand. Met € 500 vrijwillig eigen risico waren Univé Zorg Select, VGZbewuzt Basis en UC Bewuste Keuze het goedkoopst, voor € 125,40 per maand. Dat scheelde € 17 per maand, ofwel € 204 per jaar. Het voordeel van een hoger eigen risico bij de goedkoopste polissen is daarmee in een jaar met 62% gedaald.
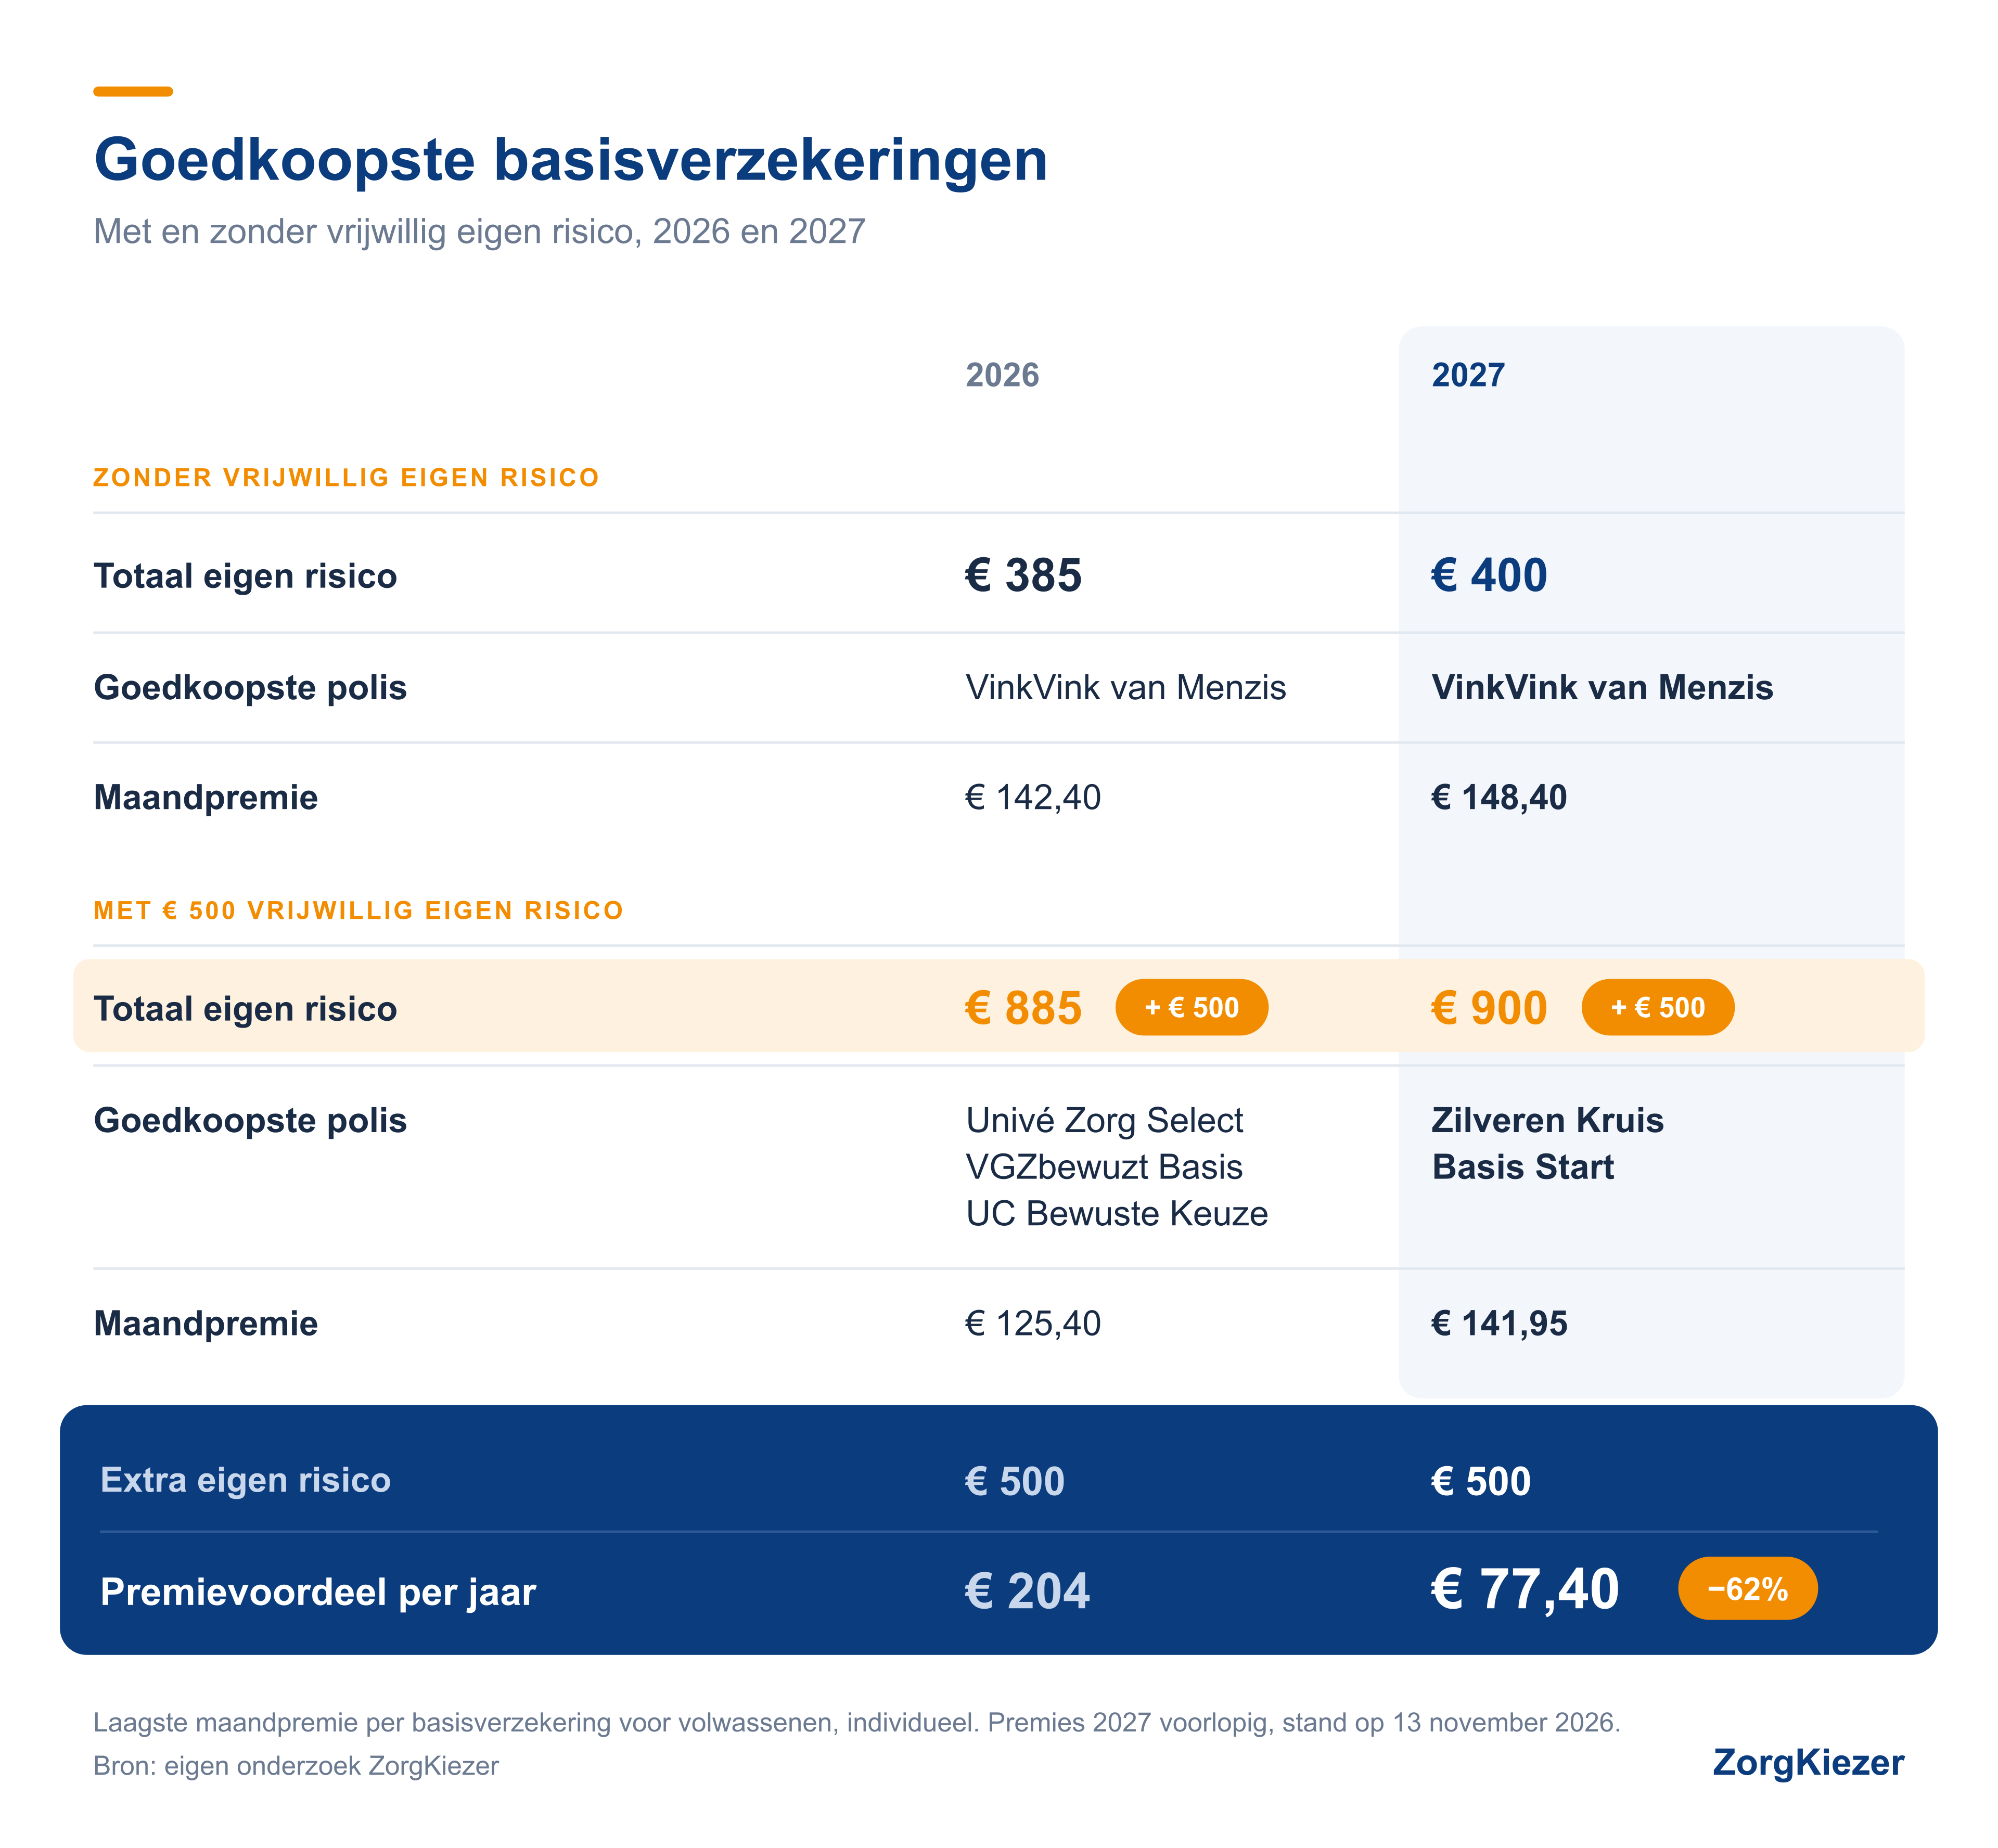
Laagste maandpremie per basisverzekering voor volwassenen, individueel. Premies 2027 voorlopig, stand op 13 november 2026. Bron: eigen onderzoek ZorgKiezer.
Wanneer verlies je in 2027 het voordeel van een hoger eigen risico?
Het verplicht eigen risico is in 2027 € 400, het bedrag dat iedereen van 18 jaar en ouder eerst zelf betaalt. Kies je daarbovenop € 500 vrijwillig eigen risico, dan betaal je zelf maximaal € 900 aan zorg die onder het eigen risico valt. Je loopt dus € 500 extra risico.
Of een vrijwillig eigen risico loont, zie je door je totale kosten te vergelijken: de premie plus wat je zelf aan eigen risico betaalt. Tot € 400 aan zorgkosten betaal je in beide gevallen hetzelfde zelf, dus dan houd je de korting over. Daarboven betaal je met vrijwillig eigen risico elke euro zelf, tot maximaal € 900, terwijl je verzekeraar die anders vergoedt.
Kies je voor VinkVink met € 500 vrijwillig eigen risico, dan heb je bij € 460 aan zorgkosten de korting van € 60 precies aan extra eigen risico uitgegeven. Heb je bijvoorbeeld € 700 aan zorgkosten, dan betaal je met vrijwillig eigen risico € 300 meer zelf, tegenover € 60 korting: je bent € 240 duurder uit. Je bent dus al duurder uit lang voordat je de € 900 bereikt.
Kies je voor Zilveren Kruis Basis Start met € 500 vrijwillig eigen risico, dan ligt het omslagpunt ten opzichte van VinkVink zonder vrijwillig eigen risico bij € 477,40 aan zorgkosten.
Welke onverwachte zorgkosten vallen in 2027 onder het eigen risico?
Onder het eigen risico vallen in 2027 onder meer medicijnen, ziekenhuiszorg en onderzoeken bij een medisch specialist. Een bezoek aan de huisarts valt er niet onder, maar veel onderzoeken die de huisarts laat uitvoeren wel.
Ook als je gezond bent en weinig zorg gebruikt, kun je met onverwachte zorgkosten te maken krijgen. Breek je na een val van de fiets je arm en word je op de spoedeisende hulp behandeld, dan valt die ziekenhuiszorg onder het eigen risico. Zo'n behandeling kan al honderden euro's kosten.
Bij de goedkoopste zorgverzekeringen staat in 2027 € 77,40 premievoordeel per jaar tegenover € 500 extra eigen risico. In 2026 was het extra risico even groot, maar was het voordeel nog € 204. De verhouding tussen risico en voordeel is dus flink verslechterd.
Geven alle zorgverzekeraars in 2027 zo weinig korting voor een hoger eigen risico?
Nee, de korting voor een vrijwillig eigen risico verschilt in 2027 per basisverzekering. Bij Zilveren Kruis Basis Start betaal je € 159,45 per maand zonder vrijwillig eigen risico en € 141,95 per maand met € 500 vrijwillig eigen risico. Binnen die polis scheelt dat € 210 per jaar.
Dat het verschil van € 77,40 kleiner is, komt doordat je dan twee verschillende polissen vergelijkt. VinkVink is zonder vrijwillig eigen risico al goedkoper dan Zilveren Kruis Basis Start. Een groot deel van de korting bij Basis Start valt daardoor weg tegen de lagere premie van VinkVink.
Die premieverschillen tussen basisverzekeringen zijn in 2027 groot: voor hetzelfde basispakket lopen de premies tot € 649 per jaar uiteen.
Kies je een andere polis vanwege de korting, kijk dan ook naar de rest van de voorwaarden. VinkVink is een combinatiepolis en Zilveren Kruis Basis Start een naturapolis. Bij een naturapolis krijg je bij een zorgverlener zonder contract met je verzekeraar vaak minder vergoed. Controleer daarom of jouw ziekenhuis en andere zorgverleners een contract hebben met de verzekeraar.
Is je eigen risico verhogen in 2027 nog verstandig?
Je eigen risico verhogen kan in 2027 nog voordelig zijn, maar bij de goedkoopste polissen staat € 500 extra risico tegenover € 77,40 premievoordeel per jaar. Het loont vooral als je weinig zorg verwacht die onder het eigen risico valt. Gebruik je het hele jaar geen zorg waarvoor het eigen risico geldt, dan houd je de premiekorting over.
Verwacht je in 2027 meer dan € 400 aan zorgkosten die onder het eigen risico vallen, bijvoorbeeld voor medicijnen, ziekenhuiszorg of onderzoeken bij een medisch specialist? Dan wordt de kans groter dat de premiekorting niet opweegt tegen de extra kosten. Verwacht je een kleiner bedrag, zoals € 100 aan medicijnen, dan houd je de korting nog over.
Kies je wel voor een vrijwillig eigen risico, zorg dan dat je een onverwachte rekening van maximaal € 900 kunt betalen. Vergelijk ook de totale kosten per jaar: de premie en de zorgkosten die je mogelijk zelf betaalt. Je kunt de basisverzekeringen voor 2027 vergelijken bij ZorgKiezer, met en zonder vrijwillig eigen risico.
Gerelateerde artikelen