Acceptatieplicht zorgverzekeraars
Een zorgverzekeraar moet je accepteren voor de basisverzekering, ook als je chronisch ziek bent, veel zorg gebruikt of hoge zorgkosten verwacht. Dit heet de acceptatieplicht en staat in de Zorgverzekeringswet. Voor een aanvullende verzekering of tandartsverzekering geldt die plicht niet: daar mag een verzekeraar je weigeren of een wachttijd geven. In de praktijk gebeurt dat weinig. Hieronder lees je wanneer een verzekeraar je wel mag weigeren en wat je kunt doen als dat gebeurt.


Wat is de acceptatieplicht bij een zorgverzekeraar?
De acceptatieplicht betekent dat een zorgverzekeraar iedereen moet accepteren die in Nederland een basisverzekering moet afsluiten. Je leeftijd, gezondheid of medische geschiedenis mogen geen reden zijn om je te weigeren.
Ook de premie mag niet afhangen van je gezondheid. Voor dezelfde basispolis betaalt iedereen van 18 jaar en ouder dezelfde premie. Kies je voor een vrijwillig eigen risico, dan krijg je wel korting. Dat is het bedrag dat je bovenop het verplichte eigen risico zelf betaalt.
Een verzekeraar mag wel verschillende basispolissen aanbieden, met elk een eigen premie en voorwaarden. De acceptatieplicht geldt voor al die polissen. Voor aanvullende verzekeringen en tandartsverzekeringen geldt de plicht niet.
Waarom hebben zorgverzekeraars een acceptatieplicht?
De acceptatieplicht zorgt ervoor dat iedereen een basisverzekering kan krijgen, ongeacht zijn gezondheid. Zonder deze regel zouden verzekeraars vooral gezonde mensen willen verzekeren, omdat die weinig zorgkosten maken.
Daarom delen gezonde en zieke verzekerden in Nederland samen de zorgkosten. Om dat eerlijk te houden bestaat er risicoverevening. Daarbij krijgen verzekeraars met klanten die naar verwachting veel zorg nodig hebben, een vergoeding uit een gezamenlijk fonds. Zo hoeft een verzekeraar er financieel niet op achteruit te gaan als hij veel zieke klanten heeft.
Kan een zorgverzekeraar je weigeren voor de basisverzekering?
Nee, in bijna alle gevallen niet. De wet noemt maar een paar situaties waarin een verzekeraar je aanvraag niet hoeft te accepteren. Geen van die situaties heeft met je gezondheid te maken.
Je bent niet verzekeringsplichtig in Nederland
Niet iedereen die in Nederland is, moet hier een basisverzekering afsluiten. Dat hangt onder meer af van waar je woont, werkt en sociaal verzekerd bent. Ben je niet verzekeringsplichtig in Nederland, bijvoorbeeld omdat je in het buitenland woont en werkt? Dan kan een verzekeraar je aanvraag afwijzen.
Je hebt al een zorgverzekering
Een verzekeraar hoeft je niet te accepteren als je al een basisverzekering hebt lopen. Dat speelt vooral als je buiten het overstapseizoen een nieuwe verzekering aanvraagt. Je moet je huidige verzekering dan eerst op de juiste manier beëindigen. Normaal gesproken stap je over per 1 januari. In een paar situaties mag het ook tussentijds, bijvoorbeeld als je 18 wordt.
Je hebt eerder gefraudeerd bij dezelfde verzekeraar
Heeft een verzekeraar je zorgverzekering beëindigd omdat je hem opzettelijk hebt misleid? Dan mag diezelfde verzekeraar je de vijf jaar daarna weigeren. Alle andere verzekeraars moeten je wel accepteren voor de basisverzekering.
Een premieachterstand bij je huidige verzekeraar
Heb je een premieachterstand bij je huidige verzekeraar? Dan mag een nieuwe verzekeraar je daarom niet weigeren. Wel kan een achterstand ervoor zorgen dat je je huidige verzekering niet kunt opzeggen. Daardoor kom je in de praktijk niet bij een nieuwe verzekeraar terecht. Hieronder lees je hoe dat werkt.
Kun je overstappen met een betalingsachterstand?
Nee, met een premieachterstand kun je meestal niet overstappen. Zolang je premie openstaat, kun je je huidige basisverzekering niet opzeggen. Zonder opzegging kan een nieuwe verzekeraar je niet inschrijven.
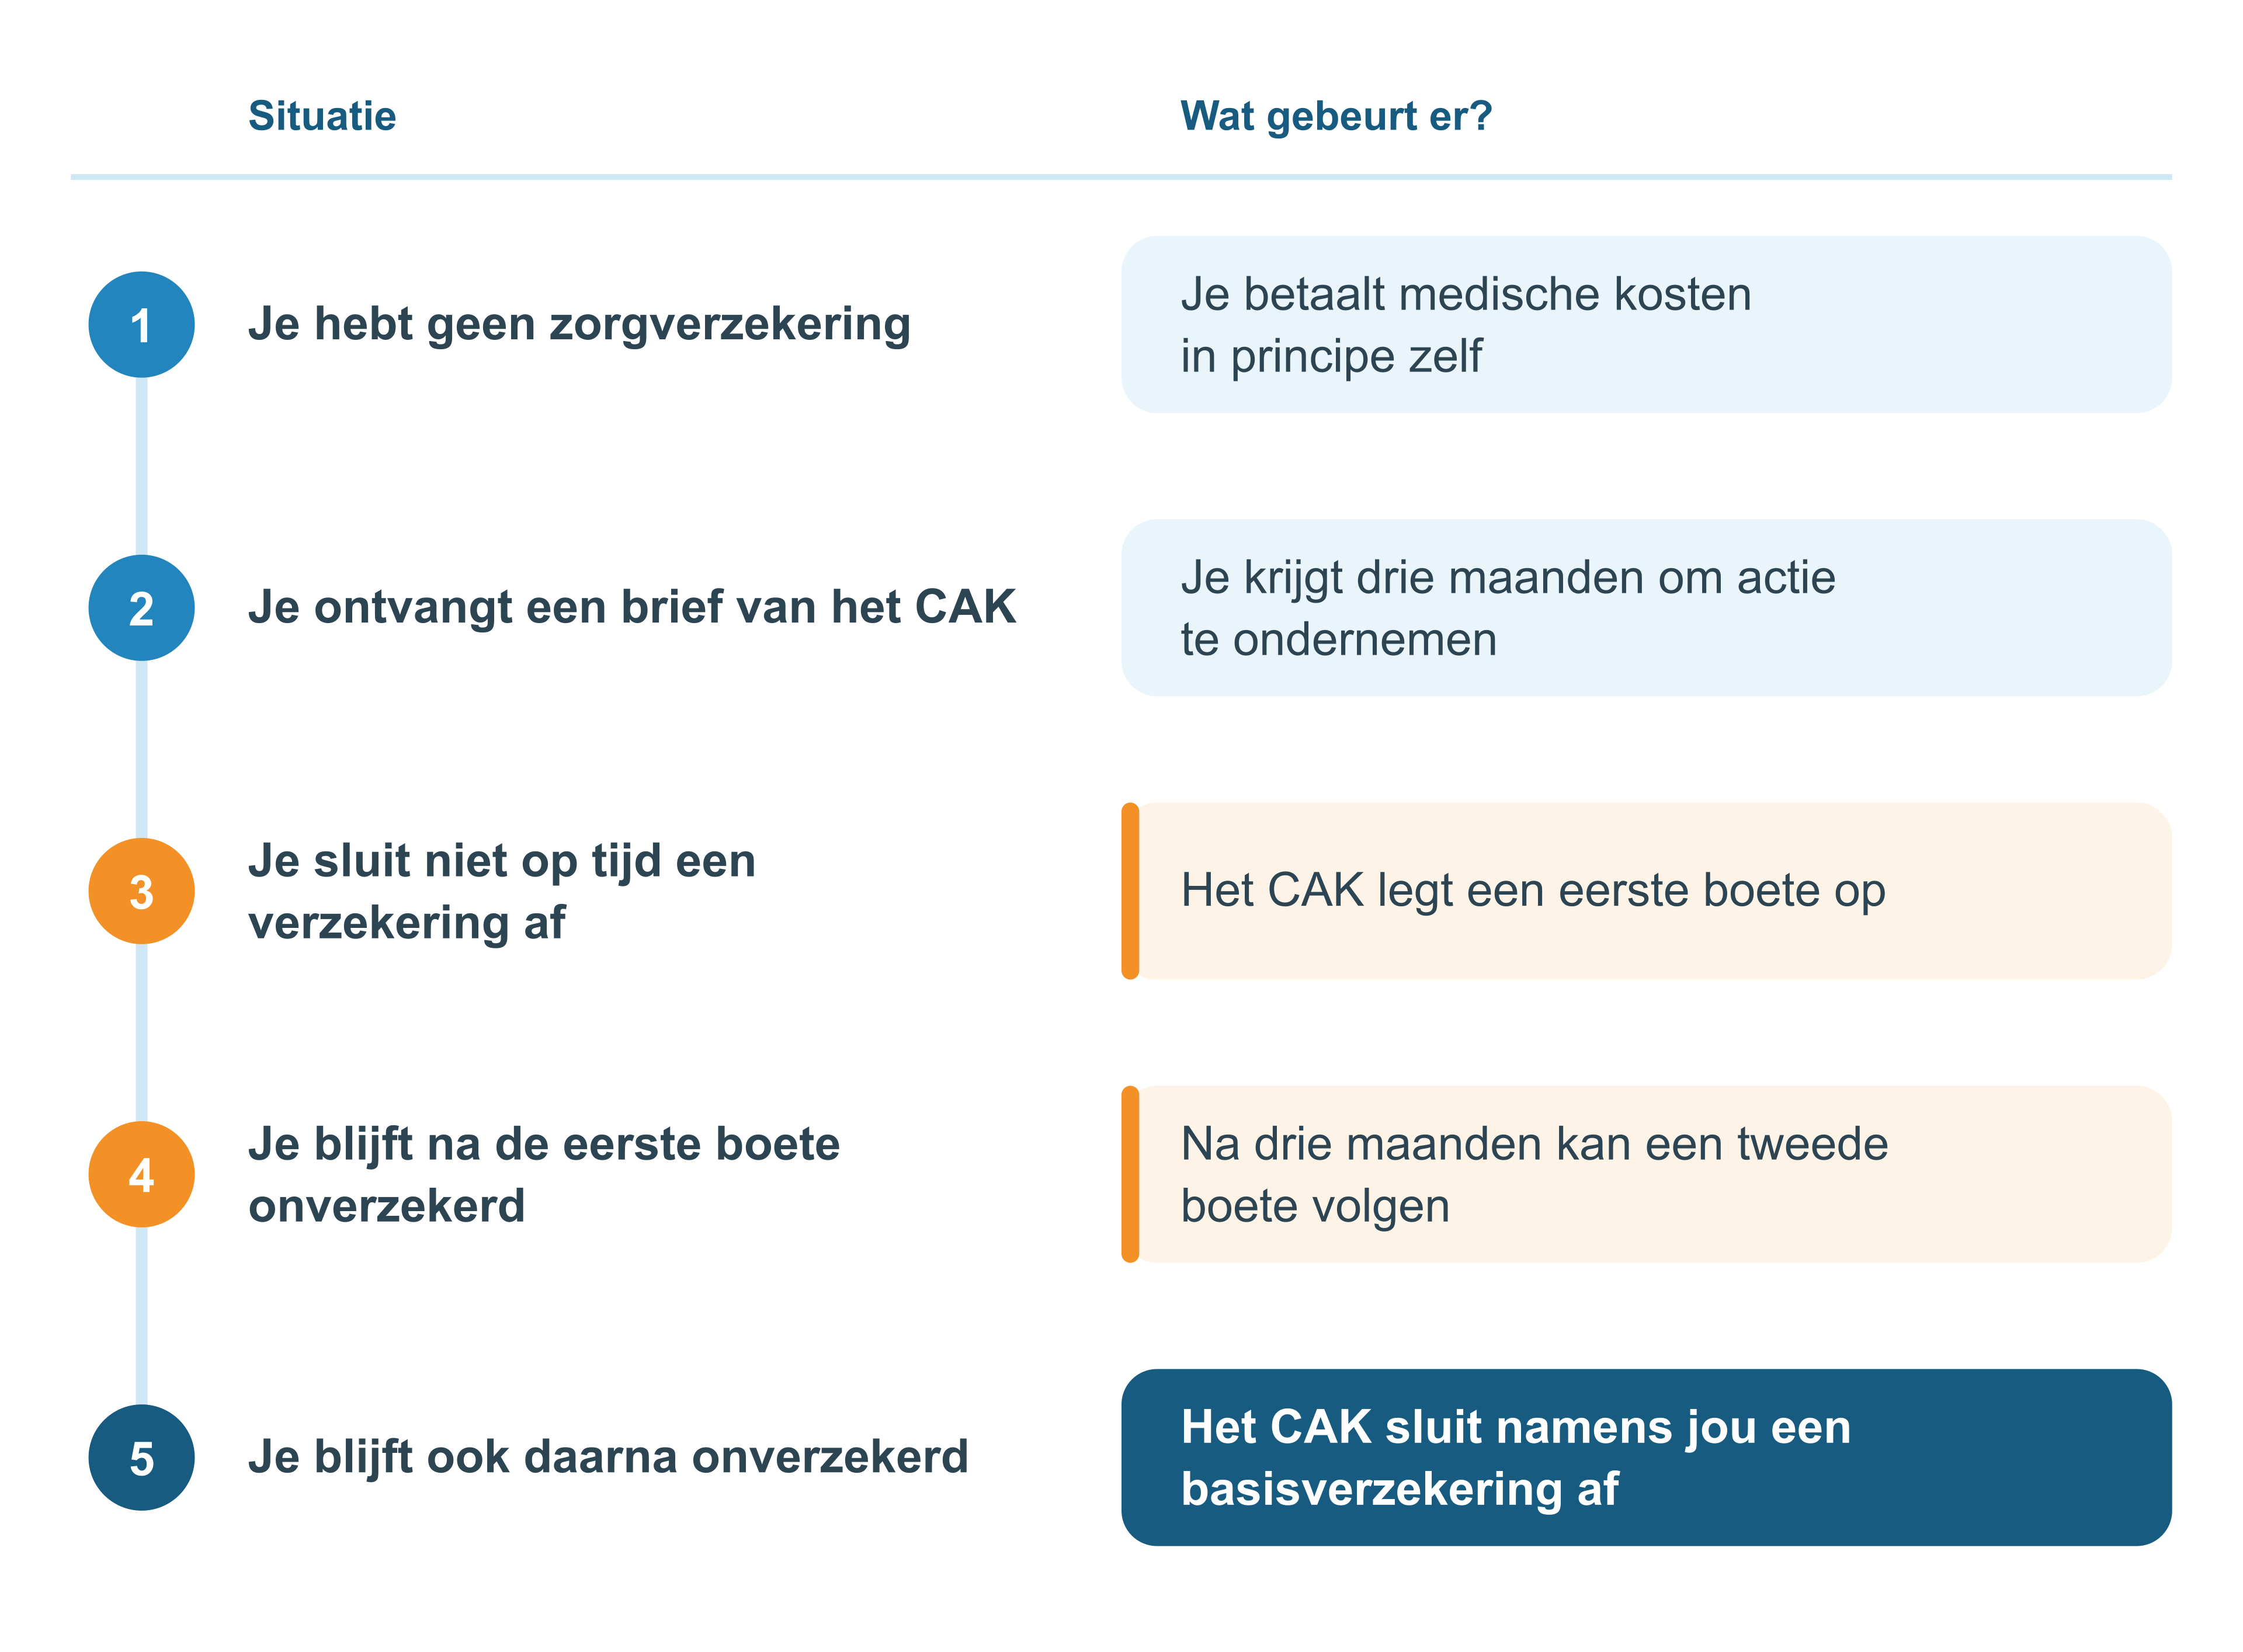
Je blijft wel gewoon verzekerd voor de basisverzekering bij je huidige verzekeraar. Je aanvullende verzekering kan je verzekeraar bij een achterstand wel beëindigen. Heb je 6 maanden geen premie betaald? Dan meldt je verzekeraar je aan bij het CAK en betaal je een hogere premie.
Staat alleen een rekening voor je eigen risico open? Dan kun je wel overstappen. Die rekening moet je daarna nog steeds betalen, eventueel met een betalingsregeling.
Wil je overstappen, maar heb je een premieachterstand? Neem dan contact op met je verzekeraar en vraag naar een betalingsregeling. Lees meer over wat er gebeurt bij een betalingsachterstand bij je zorgverzekering.
Geldt de acceptatieplicht ook voor de aanvullende verzekering?
Nee, voor een aanvullende verzekering geldt geen acceptatieplicht. Een aanvullende verzekering is niet verplicht. Verzekeraars bepalen daarom zelf welke pakketten ze aanbieden en onder welke voorwaarden.
Toch word je voor de meeste aanvullende verzekeringen gewoon geaccepteerd. Weigeren komt in de praktijk bijna niet voor. Wel kan een verzekeraar een wachttijd gebruiken. Je bent dan verzekerd, maar krijgt bepaalde zorg pas na een tijd vergoed. Dat zie je bijvoorbeeld bij orthodontie of grote tandartsbehandelingen.
Wat is medische selectie?
Bij medische selectie stelt de verzekeraar vooraf vragen over je gezondheid voordat hij je accepteert. Dat gebeurt vooral bij de meest uitgebreide pakketten. De vragen gaan bijvoorbeeld over je gebit, behandelingen die je tandarts heeft aangeraden of zorg die je al krijgt. Op basis van je antwoorden besluit de verzekeraar of je dat pakket kunt afsluiten.
Beantwoord deze vragen altijd eerlijk en volledig. Klopt je antwoord achteraf niet? Dan kan de verzekeraar een vergoeding weigeren. Lees meer over medische acceptatie bij een aanvullende verzekering.
Kun je worden geweigerd voor een tandartsverzekering?
Ja, dat kan. Een tandartsverzekering is een aanvullende verzekering, dus er geldt geen acceptatieplicht. Voor pakketten met een lage of gemiddelde vergoeding word je meestal zonder vragen geaccepteerd. Bij de hoogste vergoedingen vraagt een verzekeraar soms naar de staat van je gebit.
Word je niet geaccepteerd voor het uitgebreidste pakket? Vaak kun je dan wel een pakket met een lagere vergoeding afsluiten. Let ook op een wachttijd: ook als je geaccepteerd bent, wordt niet elke behandeling meteen vergoed.
Vergelijk daarom niet alleen de hoogte van de vergoeding, maar ook de premie, de acceptatievoorwaarden en de wachttijd. Bekijk welke tandartsverzekering bij jouw situatie past.
Kun je met een chronische ziekte overstappen naar een andere zorgverzekeraar?
Ja. Ook met een chronische ziekte moet een nieuwe verzekeraar je accepteren voor de basisverzekering. Dat geldt bijvoorbeeld bij diabetes, reuma of een hartziekte. Je hoeft voor de basisverzekering geen gezondheidsvragen te beantwoorden en je betaalt geen hogere premie.
Kijk voordat je overstapt wel of je nieuwe verzekeraar een contract heeft met je behandelaars. Ook de regels voor hulpmiddelen, medicijnen en machtigingen kunnen per verzekeraar verschillen. Een machtiging is toestemming van je verzekeraar die je vooraf nodig hebt voor sommige zorg. Krijg je zorg van een behandelaar zonder contract? Lees dan wat er gebeurt bij niet-gecontracteerde zorg.
Wat als je wordt geweigerd voor een aanvullende verzekering?
Word je geweigerd voor een aanvullende verzekering, dan moet de verzekeraar je nog steeds accepteren voor de basisverzekering. De weigering geldt alleen voor dat aanvullende pakket.
Kijk dan of een minder uitgebreid pakket wel mogelijk is, of vergelijk de voorwaarden bij andere verzekeraars. Wacht met het opzeggen van je huidige aanvullende verzekering tot je zeker weet dat je nieuwe verzekeraar je accepteert.
Kun je je aanvullende verzekering houden als je overstapt?
Ja, dat mag. Zeg je je basisverzekering op, dan mag je oude verzekeraar je aanvullende verzekering daarom niet beëindigen. Hij mag er wel een hogere premie voor vragen. Vraag dat vooraf na.
Let goed op bij het overstappen. Afhankelijk van hoe je overstapt, kan ook je aanvullende verzekering worden opgezegd. Wil je die houden? Geef dat dan duidelijk aan bij je nieuwe verzekeraar en controleer bij je oude verzekeraar of je aanvullende verzekering doorloopt.
Dit is vooral handig als je eerder bent geaccepteerd voor een pakket met medische selectie. Je mag je basisverzekering en aanvullende verzekering bij verschillende verzekeraars hebben. Voor een losse aanvullende verzekering kunnen wel bijzondere voorwaarden gelden, zoals een hogere premie.
Wat kun je doen als je onterecht bent geweigerd?
Vraag de verzekeraar eerst schriftelijk waarom je aanvraag is afgewezen. Bij de basisverzekering moet de verzekeraar kunnen uitleggen welke wettelijke uitzondering geldt. Past jouw situatie niet in een van de uitzonderingen hierboven? Dan is de kans groot dat de weigering niet klopt.
Ben je het niet eens met de uitleg? Dien dan een klacht in bij de verzekeraar. Kom je er samen niet uit, dan kun je terecht bij de Stichting Klachten en Geschillen Zorgverzekeringen (SKGZ). Die behandelt klachten en geschillen tussen verzekerden en zorgverzekeraars.
Ook bij een geweigerde aanvullende verzekering kun je om uitleg vragen. Houd er wel rekening mee dat een verzekeraar bij aanvullende pakketten veel meer vrijheid heeft om je te weigeren.
Waar let je op als je overstapt?
Voor de basisverzekering hoef je niet bang te zijn dat een verzekeraar je weigert vanwege je gezondheid of eerdere zorgkosten. Je kunt dus vrij kiezen welke basisverzekering het beste bij je past.
Vergelijk vooral de premie, het eigen risico, de contracten met zorgverleners en de voorwaarden van de polis. Wil je ook een aanvullende verzekering? Kijk dan of er medische selectie of een wachttijd geldt. Meer tips lees je bij overstappen van zorgverzekering.
Met ZorgKiezer vergelijk je zorgverzekeringen en zie je welke basisverzekering en aanvullende dekking bij jouw wensen passen.
Veelgestelde vragen over acceptatieplicht zorgverzekeraars
Moet een zorgverzekeraar iedereen accepteren?
Moet een zorgverzekeraar iedereen accepteren?
Ja, voor de basisverzekering moet een verzekeraar iedereen accepteren die in Nederland verzekeringsplichtig is. Je leeftijd, gezondheid of medische geschiedenis mogen geen reden zijn om je te weigeren. Alleen in een paar wettelijke situaties, zoals eerdere fraude bij dezelfde verzekeraar, mag het wel.
Geldt de acceptatieplicht ook voor de tandartsverzekering?
Geldt de acceptatieplicht ook voor de tandartsverzekering?
Nee. Een tandartsverzekering is een aanvullende verzekering, dus er geldt geen acceptatieplicht. Bij uitgebreide pakketten kan een verzekeraar vooraf vragen stellen over je gebit of een wachttijd gebruiken.
Kan een zorgverzekeraar mij weigeren als ik chronisch ziek ben?
Kan een zorgverzekeraar mij weigeren als ik chronisch ziek ben?
Nee. Een chronische ziekte is geen reden om je voor de basisverzekering te weigeren. De verzekeraar mag daarom ook geen hogere premie vragen voor dezelfde basispolis. Voor een aanvullende verzekering kan een verzekeraar wel gezondheidsvragen stellen.
Mag een verzekeraar mij weigeren als ik eerder heb gefraudeerd?
Mag een verzekeraar mij weigeren als ik eerder heb gefraudeerd?
Alleen de verzekeraar die je verzekering om die reden heeft beëindigd, mag je weigeren. Dat geldt voor vijf jaar. Alle andere zorgverzekeraars moeten je wel accepteren voor de basisverzekering.
Moet ik gezondheidsvragen beantwoorden voor de basisverzekering?
Moet ik gezondheidsvragen beantwoorden voor de basisverzekering?
Nee. Voor de basisverzekering mag een verzekeraar je gezondheid niet gebruiken om te beslissen of hij je accepteert. Alleen bij sommige uitgebreide aanvullende verzekeringen kun je gezondheidsvragen krijgen.
Kan ik geweigerd worden omdat ik eerder veel zorgkosten heb gemaakt?
Kan ik geweigerd worden omdat ik eerder veel zorgkosten heb gemaakt?
Nee. Hoge zorgkosten in het verleden zijn geen reden om je voor de basisverzekering te weigeren. Dat geldt ook als je verwacht volgend jaar veel zorg nodig te hebben.