ZorgKiezer Nieuws
Blijf op de hoogte van alle ontwikkelingen over de zorg en je zorgverzekering
Zorgverzekering via je werkgever? Collectief verzekerden betalen gemiddeld € 23 meer
Een collectieve zorgverzekering via je werkgever klinkt voordelig, maar dat is niet altijd zo. In 2026 betaalden collectief verzekerden gemiddeld € 23 per jaar meer voor hun basisverzekering dan mensen die individueel verzekerd waren. Dat blijkt uit de Zorgthermometer 2026 van Vektis. Toch is ruim de helft van Nederland collectief verzekerd. Een collectief kan zeker voordelen bieden, vooral als je aanvullende zorg gebruikt. Maar betaal je ook voor zorg die je niet nodig hebt? Vanaf 13 november vergelijk je bij ZorgKiezer welke zorgverzekering in 2027 het beste bij je past. Collectief verzekerden betaalden in 2026 gemiddeld € 1.868 voor hun basisverzekering, individueel verzekerden € 1.845: een verschil van € 23 per jaar. In 2023 was dat verschil nog € 59. Sindsdien is het ieder jaar kleiner geworden. In 2026 was 54,9% van de verzekerden collectief verzekerd, bijvoorbeeld via een werkgever, gemeente of vereniging. Sinds 2023 is collectiviteitskorting op de basisverzekering verboden. Op aanvullende verzekeringen mag nog wel korting worden gegeven. Een collectief kan aantrekkelijk zijn door korting en extra vergoedingen. Maar gebruik je die aanvullende zorg nauwelijks, dan kan een andere verzekering voordeliger zijn.

Maurizio IJzerman
Eigen risico 2027: 29% stelt zorg uit, verhoog jij het risico?
Ruim 1 op de 4 ZorgKiezer-gebruikers (29%) stelde het afgelopen jaar bewust zorg uit om het eigen risico niet te hoeven betalen. Bij mensen zonder financiële buffer was dat zelfs de helft (51%). Overweeg je je eigen risico in 2027 te verhogen? Dan betaal je minder premie, maar kun je bij onverwachte zorgkosten tot € 900 zelf moeten betalen. Kun jij dat bedrag opvangen als het tegenzit? 29% van de onderzochte ZorgKiezer-gebruikers stelde het afgelopen jaar zorg uit om het eigen risico niet te hoeven betalen. Zonder financiële buffer stelde 51% zorg uit, tegenover slechts 11% van de gebruikers met een ruime buffer. Het verplicht eigen risico stijgt in 2027 van € 385 naar € 400 per jaar. Verhoog je het eigen risico vrijwillig met € 500? Dan kun je in 2027 maximaal € 900 zelf betalen aan zorg die onder het eigen risico valt. Een hoger eigen risico is niet altijd voordelig. Betaal je meer extra eigen risico dan je aan premie bespaart, dan ben je duurder uit.
Maurizio IJzerman
Goedkope zorgverzekering: bespaar jij € 83 of betaal je juist meer?
Verzekerden met een naturapolis met beperkende voorwaarden betaalden in 2026 gemiddeld € 83 per jaar minder premie dan verzekerden met een naturapolis zonder die beperkingen, nog geen € 7 per maand. Daar staat tegenover dat je met zo'n goedkope zorgverzekering bij een zorgverlener zonder contract mogelijk minder vergoed krijgt, of minder keuze hebt uit gecontracteerde zorgverleners. Dat blijkt uit cijfers van de Nederlandse Zorgautoriteit (NZa) over alle polissen en premies van 2026. Stap je uiterlijk 31 december 2026 over, dan zegt je nieuwe zorgverzekeraar je oude verzekering meestal voor je op. In 2026 heeft 32,2% van de verzekerden een polis met beperkende voorwaarden, tegen 21,8% in 2022. In 2026 betalen verzekerden met een naturapolis met beperkende voorwaarden gemiddeld € 83 per jaar minder dan met een naturapolis zonder deze beperkingen. Bij combinatiepolissen is dat verschil € 175, al wordt dit gemiddelde deels beïnvloed door duurdere voormalige restitutiepolissen. Bij een polis met beperkende voorwaarden krijg je bij zorg zonder contract minder dan 75% van het gemiddeld gecontracteerde tarief vergoed, of kun je voor bepaalde zorg bij minder zorgverleners terecht. Niet alle zorgcontracten zijn in november rond. Daardoor weet je bij het vergelijken van zorgverzekeringen soms nog niet of jouw ziekenhuis, psycholoog of kliniek een contract heeft voor 2027.

Rosa Boogaard
Zorgtoeslag 2027: hogere toeslag, maar strengere vermogensgrens
Uit ons eigen onderzoek rondom de zorgpremie blijkt dat zelfs de goedkoopste zorgverzekering in 2027 ruim € 150 per jaar duurder wordt. Maar door de veranderende regels voor de zorgtoeslag in 2027 verschillen de gevolgen enorm: de ene alleenstaande betaalt slechts € 19,20 per jaar meer, terwijl een ander voor precies dezelfde polis maar liefst € 1.699,20 extra kwijt is. De maximale zorgtoeslag voor 2027 stijgt naar verwachting naar € 140 per maand en vangt voor veel mensen bijna de hele premiestijging op. Tegelijk daalt de vermogensgrens met bijna € 27.000. Heb je spaargeld of beleggingen, dan is het goed om te weten waar die nieuwe grens ligt: kom je er op 1 januari 2027 boven, dan vervalt je zorgtoeslag voor dat jaar.
Maurizio IJzerman
Zorgpremie 2027 stijgt flink: ook de goedkoopste polis wordt € 150 per jaar duurder
DSW verhoogt zijn premie in 2027 met € 14,75 naar € 173,25 per maand. Dat is de grootste stijging ooit bij DSW. En DSW is geen uitzondering: ZorgKiezer verwacht dat de premie bij alle verzekeraars flink omhooggaat. Ook als je kiest voor de goedkoopste basisverzekering, ben je volgend jaar duurder uit. De premiestijging bij DSW roept één grote vraag op: hoeveel duurder wordt jouw zorgverzekering in 2027? ZorgKiezer heeft de premies van de afgelopen jaren bekeken en op basis daarvan de goedkoopste, gemiddelde en duurste basisverzekering voor komend jaar voorspeld.
Rosa Boogaard
Recordstijging bij DSW: zorgpremie stijgt naar € 173,25 in 2027
DSW is de eerste zorgverzekeraar met een premie voor 2027: € 173,25 per maand. Dat is € 14,75 meer dan nu, een stijging van 9,3 procent. Het is de grootste premiestijging ooit bij DSW. Door de onzekerheid over het eigen risico kwam de premie later dan normaal, maar DSW is ook dit jaar weer de eerste. Ook als je niet bij DSW zit, is dit belangrijk nieuws. De premie van DSW geeft elk jaar een goed beeld van wat de rest van de markt gaat doen. Andere verzekeraars komen vaak met een premie in de buurt. Uiterlijk 12 november, over drie weken, maken zij hun premies bekend. De kans is groot dat ook jouw zorgverzekering in 2027 flink duurder wordt. Wil je weten wanneer jouw verzekeraar de premie bekendmaakt? Zet dan een premiealert aan.
Rosa Boogaard
Anderzorg stopt na 20 jaar: verzekerden gaan in 2027 over naar Menzis
Zorgverzekeraar Anderzorg verdwijnt vanaf 1 januari 2027 van de Nederlandse zorgverzekeringsmarkt. Na ongeveer 20 jaar gaat de verzekeraar volledig op in Menzis. Voor bestaande klanten betekent dit dat hun zorgverzekering automatisch wordt omgezet naar een vergelijkbare verzekering van Menzis. Anderzorg had in 2026 nog een marktaandeel van 1,1%.

Claire Langenhoff
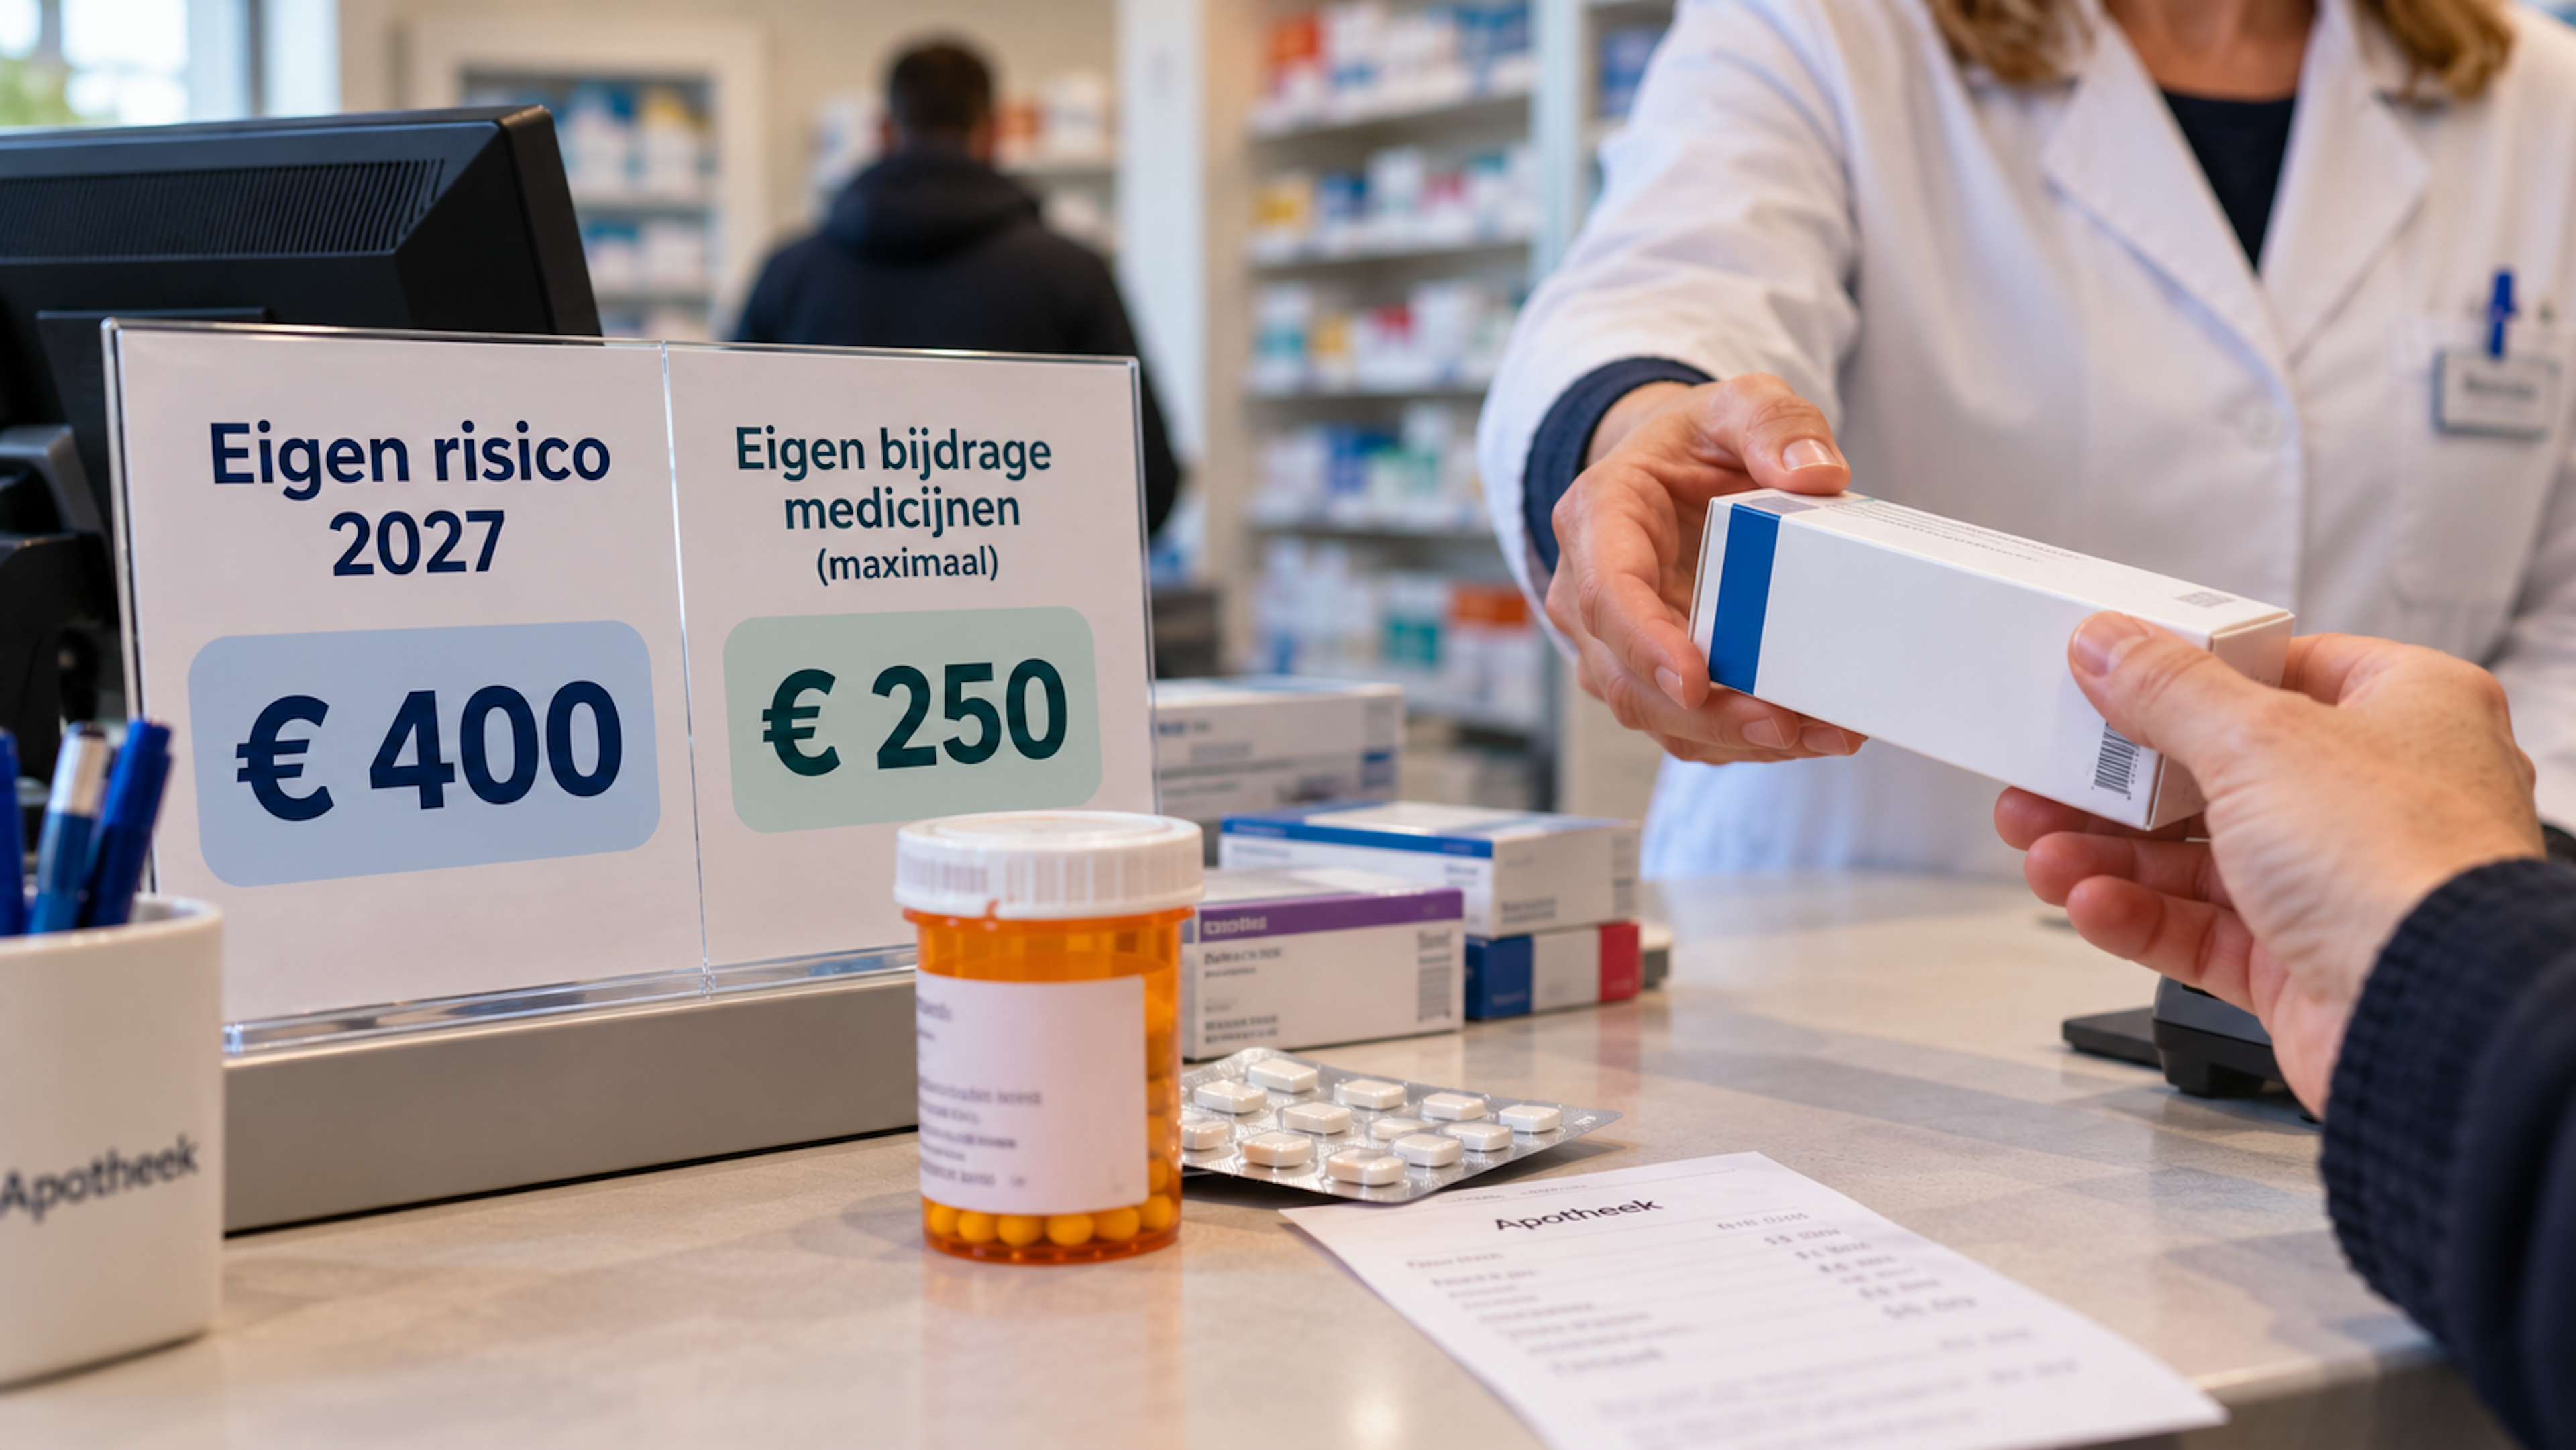
Medicijnen vergoeding 2027: wat betaal je zelf?
In 2027 stijgt het verplicht eigen risico van € 385 naar € 400. De wettelijke eigen bijdrage voor medicijnen blijft maximaal € 250 per jaar. Welke medicijnen je vergoed krijgt, verandert nauwelijks. Wel kunnen apothekers medicijnen voor stoppen met roken vanaf 2027 rechtstreeks bij je verzekeraar declareren. Over Mounjaro en Wegovy als middel tegen obesitas is nog geen besluit. Hieronder lees je wat vaststaat, wat nog onzeker is en waar je op let als je overstapt.
Maurizio IJzerman
GGZ-wachtlijsten voor de rechter: wat zijn je rechten als je te lang wacht?
De Consumentenbond en een groep huisartsen zijn naar de rechter gestapt vanwege de lange wachtlijsten in de GGZ. GGZ staat voor geestelijke gezondheidszorg: hulp bij psychische klachten, zoals depressie of angst. Op 13 oktober 2026 diende de zaak bij het College van Beroep voor het bedrijfsleven (CBb). Een uitspraak is er nog niet. Wacht je zelf op een behandeling? Dan hoef je niet stil af te wachten: je zorgverzekeraar moet je helpen.
Maurizio IJzerman